Execução Orçamentária e Financeira
- Atribuições
- Solicitação de Novo Empenho ou Reforço de Empenho
- Manuais
- Glossário
- Suprimento de Fundos (Cartão Corporativo)
- Orientações Gerais
- Passo a Passo para uso do Cartão
- Recolhimento de Imposto Sobre Serviço de Qualquer Natureza (ISSQN)
- Normas e Manuais
- Reclassificação de Despesas
- Prestação de Contas
- Faturas do Cartão do Governo Federal
- Manual de Utilização do Cartão de Pagamento do Governo Federal no IFC Araquari
- Como Solicitar Uso do Suprimento de Fundos
- Conformidade dos Registros de Gestão
- Notificação de atraso na entrega [Minuta de e-mail para fornecedor]
- Anulação de Empenho [Minuta de Memorando]
- Excedentes de Produção
- Guia de Recolhimento da União (GRU)
- Atos normativos de incidência
- Guia para fiscais (Nota de Empenho)
- Guia para Fiscais: Encerramento do exercício
Atribuições
REGIMENTO INTERNO DOS CAMPI DO INSTITUTO FEDERAL CATARINENSE. REGIMENTO Nº 1/2021 - CONSUPER
ANEXO - RESOLUÇÃO Nº 1/2021 - CONSUPER
Art. 37. Compete à Coordenação-geral de Execução Orçamentária e Financeira:
I - Coordenar e realizar a execução orçamentária e financeira, zelando pelo cumprimento das normas vigentes;
II - Cumprir a programação estabelecida pelo cronograma financeiro, realizando as liquidações de despesas e pagamentos do campus e encaminhando a documentação necessária para assinatura do gestor financeiro e ordenador de despesas;
III - Subsidiar o ordenador de despesas e o gestor financeiro sobre as atividades desenvolvidas sob a sua coordenação;
IV - Propor novas metodologias de controle orçamentário e financeiro;
V - Realizar o arquivamento de documentos retilavos à sua coordenação;
VI - Elaborar relatórios gerenciais das atividades desenvolvidas na sua coordenação;
VII - Atender às solicitações de órgãos de controle em relação a sua área de atuação;
VIII - Prestar apoio e assessoria no processo de prestação de contas;
IX - Operacionalizar os sistemas de gestão internos e externos;
X - Realizar outras atividades afins e correlatas no âmbito de sua competência.
Parágrafo único. Nos campi 70/60 agrícolas e campi 70/45, esta coordenação é denominada Coordenação de Execução Orçamentária e Financeira.
Fonte: REGIMENTO INTERNO DOS CAMPI DO INSTITUTO FEDERAL CATARINENSE. REGIMENTO Nº 1/2021 - CONSUPER (ANEXO - RESOLUÇÃO Nº 1/2021 - CONSUPER) Disponível em: https://consuper.ifc.edu.br/wp-content/uploads/sites/57/2022/11/ANEXO-Resolucao-01.2021-Regimento-Interno-dos-Campi-ANEXO-mesclado.pdf.
Solicitação de Novo Empenho ou Reforço de Empenho
1. Objetivo
A Solicitação de novo Empenho, ou Reforço de Empenho, é utilizada para formalizar a reserva de recursos orçamentários para despesas já contratadas ou resultantes de processos licitatórios finalizados, como:
-
Pregões eletrônicos;
- Concorrências;
- Concurso;
- Diálogo Competitivo;
-
Contratação Direta:
-
Dispensa de licitação;
-
Inexigibilidade de licitação.
-
Importante: este procedimento não substitui o planejamento da contratação. Ele deve ser utilizado apenas quando já houver ata de registro de preços, licitação, contração direta ou outro instrumento formalizado, homologado e vigente que permita a emissão do empenho.
2. Pré-requisitos
Antes de emitir o memorando de solicitação de empenho, verifique a forma correta de atendimento da demanda, observando a sequência abaixo.
Esta verificação serve para identificar se a demanda deve ser atendida por item já disponível, por contratação vigente ou, excepcionalmente, por suprimento de fundos.
2.1 Disponibilidade no Almoxarifado ou Patrimônio
Consulte o setor de Almoxarifado/Patrimônio para verificar se o material ou equipamento solicitado já está disponível.
Se houver disponibilidade, a demanda deverá ser atendida pelo item existente, mediante solicitação conforme o manual disponível: Requisição de Materiais de Almoxarifado
Nesse caso, não há necessidade de solicitar novo empenho.
2.2 Licitação, contrato ou ata disponível
Se o item não estiver disponível no Almoxarifado/Patrimônio, verifique se existe licitação, contrato, ata de registro de preços ou outro instrumento já concluído que permita atender à demanda: Licitações e Contratos IFC
No caso de Ata de Registro de Preços, confirme também se a ata está vigente e se há quantitativo disponível.
Havendo contratação disponível, a demanda poderá seguir para a emissão do memorando de solicitação de empenho, conforme as etapas seguintes deste manual.
Após o recebimento do memorando, a CEOF realizará a análise da disponibilidade orçamentária, da adequação ao planejamento da despesa e das demais condições necessárias à emissão do empenho.
2.3 Possibilidade de utilização do Cartão de Pagamento do Governo Federal (CPGF)
A análise de utilização do Cartão de Pagamento do Governo Federal (CPGF) somente deve ocorrer quando:
- não houver item disponível no Almoxarifado ou Patrimônio; e
- não houver licitação, contrato, ata vigente ou outro instrumento disponível para atender à demanda.
Nesses casos, verifique se a despesa se enquadra nas hipóteses e condições para utilização do CPGF: Como solicitar uso do Suprimento de Fundos / CPGF
Se a despesa não puder ser realizada por CPGF, a demanda deverá seguir o fluxo ordinário de planejamento e contratação, não sendo caso de solicitação de novo empenho por este manual.
3. Acesso ao SIPAC
-
Acesse o SIPAC com seu login institucional;
-
No menu principal, selecione Protocolo → Memorando Eletrônico → Cadastro de Memorando Eletrônico.
4. Preenchimento do Memorando Eletrônico
4.1. Unidades Destinatárias
-
Principal (marque a opção "Responsáveis e Secretaria da Unidade"):
11.01.02.02.01 – ARAQUARI - DIREÇÃO DE ADM E PLANEJAMENTO - Cópia (após selecionar a unidade clique no botão "Adicionar Destinatário):
- Regra geral:
11.01.02.02.01.03.02 – ARAQUARI - COORD.EXEC.ORÇAM.E FINANCEIRA - Pedido de almoxarifado virtual:
11.01.02.11 – ARAQUARI - COORD.PATRIMONIO E ALMOXARIFADO
- Regra geral:
4.2. Corpo do Memorando
No título, informe:
Solicitação de Novo Empenho para aquisição/contratação de [descrição resumida do objeto].
No campo de texto, informe:
"Solicito a emissão de empenho conforme formulário anexo, referente à contratação por [tipo de processo licitatório: Pregão/Dispensa/Inexigibilidade/Concorrência] nº [ ____ / 202__ ], de [descrição detalhada do objeto], para [finalidade da aquisição]."
5. Anexos Obrigatórios
Anexe ao memorando:
-
Formulário de Solicitação de Empenho devidamente preenchido: Faça uma cópia e edite o modelo;
- Demais documentos complementares que julgar pertinente.
Preencha todos os campos do formulário com atenção, sob pena de devolução para o correto preenchimento. Não se esqueça de indicar o requisitante, o objeto e a licitação de origem, o fornecedor (razão social e CNPJ) e também os itens e quantidades do pedido.
6. Autenticadores
- Coordenação de Patrimônio e Almoxarifado;
- Servidor requisitante;
- Chefia imediata responsável pelo setor requisitante;
- Direção Geral do campus.
7. Envio
-
Após preencher e anexar os documentos, envie o memorando para a unidade Direção de Administração e Planejamento (com cópia para a Coordenação de Execução Orçamentária e Financeira);
-
Acompanhe o andamento do memorando no SIPAC para verificar se há solicitações de ajustes ou complementações.
8. Boas Práticas
-
Verifique se todos os campos do formulário estão corretamente preenchidos;
-
Certifique-se de que os documentos anexados estão legíveis e atualizados;
-
Envie a solicitação com antecedência para garantir o cumprimento dos prazos.
Para dúvidas sobre a utilização do SIPAC, consulte os Manuais de Memorando Eletrônico em manuais.dti.ifc.edu.br.
Endereços externos citados nesse manual:
- SIPAC: https://sig.ifc.edu.br/sipac/
- Formulário de Solicitação de Empenho: https://proad.ifc.edu.br/wp-content/uploads/sites/64/2023/03/044.1-Formulario-de-Solicitacao-de-Empenho-SRP.ods
- Manuais de Memorando Eletrônico: https://manuais.dti.ifc.edu.br/doku.php?id=wiki:suporte_tecnico:manuais_memorando_eletronico
Manuais
Institucionais
Guia Institucional de Rotinas e Procedimentos Contábeis. Portaria Normativa ASSEG/GAB nº 23, de 11 de julho de 2018. Disponível em: https://proad.ifc.edu.br/wp-content/uploads/sites/64/2022/12/1-Guia-Institucional-de-Rotinas-e-Procedimentos-Contabeis.pdf.
Manual de Padronização da Classificação da Despesa Orçamentária. Portaria Normativa ASTEC-REIT nº 15, de 16 de agosto de 2021. Disponível em: https://proad.ifc.edu.br/wp-content/uploads/sites/64/2022/12/Manual-Institucional-de-Padronizacao-da-Classificacao-da-Despesa-Orcamentaria-%E2%80%93.pdf.
Gov. Federal
Sistema Integrado de Administração Financeira do Governo Federal - SIAFI. Manual do Usuário: Manual SIAFI. Tesouro Nacional. 2024. Disponível em: http://manualsiafi.tesouro.gov.br/manual_completo.pdf. Versão web: http://manualsiafi.tesouro.gov.br/.
Manual de Contabilidade Aplicada ao Setor Público - MCASP. Ministério da Economia. Secretaria do Tesouro Nacional. 10. ed. 2023. Disponível em: https://sisweb.tesouro.gov.br/apex/f?p=2501:9::::9:P9_ID_PUBLICACAO:48458.
Manual Técnico de Orçamento - MTO. Ministério do Planejamento e Orçamento. Secretaria de Orçamento Federal. 4. ed. 2025. Disponível em: https://www1.siop.planejamento.gov.br/mto/lib/exe/fetch.php/mto2025:mto2025.pdf.
Manual Básico de Tesouro Gerencial. Ministério da Economia. Secretaria do Tesouro Nacional. 2015. Disponível em: https://mooc41.escolavirtual.gov.br/pluginfile.php/3565509/mod_page/content/10/Apostila%20-%20Tesouro%20Gerencial.pdf.
Biblioteca e Manual SIAFI. Tesouro Nacional. Biblioteca. 2023. Disponível em: https://www.gov.br/tesouronacional/pt-br/siafi/biblioteca-e-manual-siafi/biblioteca.
Outras instituições
Manuais de Procedimentos Contábeis. Instituto Federal do Paraná. 2024. Disponível em: https://ifpr.edu.br/gestao-e-administracao/documentos-institucionais/documentos-contabeis/manuais-de-procedimentos-contabeis/.
MANUAL DE PROCEDIMENTOS CONTÁBEIS. Instituto Federal da Paraíba. 2ª Ed. 2019. Disponível em: https://www.ifpb.edu.br/praf/assuntos/documentos-praf/area7/manual-de-procedimentos-contabeis-ifpb-1deg-edicao.pdf.
Cartilha de Registros Contábeis Patrimoniais no Novo SIAFI. D Cont/SEF. 2016. Disponível em: https://bag.ifmt.edu.br/media/filer_public/f0/1c/f01c9d6f-6ec9-42c9-ac65-475d7ad5f6f2/cartilha_de_registros_patrimoniais_no_siafi.pdf.
Glossário
S
SIAFI
O Sistema Integrado de Administração Financeira do Governo Federal (SIAFI) é um sistema contábil que tem por finalidade realizar todo o processamento, controle e execução financeira, patrimonial e contábil do governo federal brasileiro. O sistema foi desenvolvido pelo Serviço Federal de Processamento de Dados (Serpro). Foi implantado oficialmente no ano de 1987. Até o ano de 1986 o governo federal convivia com uma série de problemas de natureza administrativa inviabilizando a correta aplicação dos recursos públicos. Uma das principais vantagens do Siafi é a descentralização da entrada, consulta, execução orçamentária, financeira e patrimonial da União, isto com a supervisão da Secretaria do Tesouro Nacional.
SIASG
"O SIASGé a ferramenta informatizada de apoio à gestão dos serviços gerais. O Sistema abrange os ministérios, as secretarias da Presidência da República e mais de 300 autarquias e fundações públicas. Sua função é organizar a gestão das atividades de serviços gerais, incluindo licitações, contratações, transportes, comunicações administrativas, documentação e administração de edifícios públicos e de imóveis funcionais". (http://www.planejamento.gov.br)
SICONV
"O Sistema de Convênios (Siconv) foi criado em 2008 para administrar as transferências voluntárias de recursos da União nos convênios firmados com estados, municípios, Distrito Federal e também com as entidades privadas sem fins lucrativos. Entre as vantagens desta ferramenta está a agilidade na efetivação dos contratos, a transparência do repasse do dinheiro público e a qualificação da gestão financeira". (http://www.planejamento.gov.br)
Suprimento de Fundos (Cartão Corporativo)
Trata-se de adiantamento concedido a servidor previamente designado, a critério e sob a responsabilidade do ordenador de despesas, com prazo certo para aplicação e comprovação dos gastos.
Orientações Gerais
O regime de adiantamento, Suprimento de Fundos, é aplicável aos casos de despesas expressamente definidos em lei e consiste na entrega de numerário a servidor, sempre precedida de empenho na dotação própria, para o fim de realizar despesas que pela excepcionalidade, a critério do Ordenador de Despesas e sob sua inteira responsabilidade, não possam subordinar-se ao processo normal de aplicação, nos seguintes casos:
a) Para atender despesas eventuais, inclusive em viagem e com serviços especiais, que exijam pronto pagamento;
b) Quando a despesa deva ser realizada em caráter sigiloso, conforme se classificar em regulamento; e,
c) Para atender despesas de pequeno vulto, assim entendidas aquelas cujo valor, em cada caso, não ultrapassar limite estabelecido em portaria do Ministro da Fazenda.
Quais os elementos de despesas em que podem ser empenhados via suprimento de fundos?
• MATERIAL DE CONSUMO – 339030: em quantidades restritas para consumo imediato, desde que o IFC não possua contrato/ata específico para fornecimento do material solicitado ou não possua no Almoxarifado naquele momento. Equivale a tudo que tiver validade de até 2 (dois) anos, ou seja, somente materiais de uso não duradouro. Ex.: Gás engarrafado, combustível para automotivos lubrificante automotivo, material gêneros de alimentação básica (café, água mineral, açúcar, adoçante, chá), materiais de construção somente para reparos de bens imóveis, materiais para manutenção e conservação de bens móveis. COMPROVANTE: nota fiscal/cupom fiscal (CNPJ) e recibo.
• LOCOMOÇÃO – 339033: pagamento de transporte de servidores quando deslocados aos Municípios do interior do Estado, sendo que tais despesas devem compreender o deslocamento dos servidores em perímetro não urbano, e as espécies de despesas devem observar a Portaria Conjunta STN/SOF nº 03, de 15 de outubro de 2008. Ex. Serviço de táxi (não urbano), passagem de barco e balsa. COMPROVANTE: recibo. Quando a locomoção alcançar o deslocamento do servidor em perímetro urbano, tal despesa deve ser suportada pela concessão de diárias, que são estipuladas para essa finalidade, nos termos do art. 145, da Lei nº 5.810/94.
• SERVIÇOS DE TERCEIROS - PESSOA FÍSICA – 339036: são despesas decorrentes de serviços prestados por pessoa física e pagos diretamente a esta, em geral de pequeno valor. Informamos que atualmente o valor mínimo para recolhimento é de R$ 10,00, vez que a IN RFB nº 1.238/2012 que deu nova redação a Instrução Normativa RFB nº 971, de 13 de novembro de 2009 "Art. 398 - É vedado o recolhimento, em documento de arrecadação, de valor inferior a R$ 10,00 (dez reais)". Ex: Serviços de consertos, manutenção em instalações elétricas e hidráulicas e outras despesas pagas diretamente a pessoa física, mediante apresentação de Recibo ou nota fiscal avulsa (CPF) emitida pela Secretaria de Finanças do Município onde foi realizado o serviço, sendo obrigatório a retenção e recolhimento da alíquota municipal sobre o ISS e o percentual de 11% do INSS, além do IR, se couber. COMPROVANTE: recibo ou nota fiscal avulsa.
NOTA: Os descontos de 11% ao INSS serão retidos do valor bruto dos Serviços de Terceiros Pessoa Física, sendo que os valores deverão ser obrigatoriamente recolhidos no momento da prestação de contas do Suprimento de Fundos, quando será acrescido de 20% como contribuição Patronal. Em virtude da contratação de Serviços Pessoa Física onerar em 20% de impostos para os cofres do Estado, é aconselhável que despesas dessa natureza só deverão ser executadas em último caso, dando-se preferência para Serviços de Terceiros Pessoa Jurídica (CNPJ), principalmente porque deve-se exigir do prestador de serviço, cópia do RG/CPF, comprovante de endereço e nº do PIS, e deverá ser retido do valor bruto e recolhido, o percentual correspondente ao ISS ( que varia de Município para Município).
• SERVIÇOS DE TERCEIROS - PESSOA JURÍDICA – 339039: desde que o serviço a ser realizado pela pessoa jurídica não possua algum contrato específico com o IFC, sendo que as espécies de despesas estão previstas na Portaria Conjunta STN/SOF nº 03, de 15 de outubro de 2008. Ex.: Carimbo, fotocópia, encadernação, fatura de rede de água e esgoto, confecção de chaves, software, serviços de conservação e manutenção de bens móveis e imóveis. COMPROVANTE: somente nota fiscal/cupom fiscal (CNPJ), acompanhado de recibo.
Restrições
É vedada a aquisição de material permanente por Suprimento de Fundos, ressalvados os casos excepcionais, devidamente reconhecidos pelo Ordenador de Despesas e em consonância com as normas que disciplinam a matéria (Item 9.6 da Macrofunção SIAFI no 02.11.21 e pergunta 21 do “Guia de Boas Práticas em Suprimento de Fundos”, desenvolvido pela Controladoria-Geral da União (CGU)).
A despesa deve ser efetuada por meio de pagamento a um estabelecimento afiliado, utilizando-se a modalidade de fatura.
A comprovação das despesas realizadas deverá estar devidamente atestada por outro servidor que tenha conhecimento das condições em que estas foram efetuadas, em comprovante original cuja emissão tenha ocorrido em data igual ou posterior a de entrega do numerário, e compreendida dentro do período fixado para aplicação, em nome do órgão emissor do empenho (Item 11.3 da Macrofunção SIAFI no 02.11.21).
Toda vez que você for adquirir material por meio de Suprimento de Fundos, consulte primeiramente e por escrito à Coordenação de Almoxarifado do campus, e certifique-se de que não existe em estoque, solicitando declaração expressa que deverá ser anexada à prestação de contas juntamente com a sua consulta.
Nos casos de prestação de serviço, confirme junto às unidades administrativas responsáveis por obras ou reparos em bens móveis se os serviços estão sendo executados ou se existem firmas contratadas para executá-los. Só será aceita a prestação do serviço por terceiros pagos por Suprimento de Fundos se efetivamente a Procuradoria-Geral do Estado não oferecer o serviço.
Quais as despesas que não podem ser realizados através de Suprimento de Fundos ?
I - aquisição de material permanente ou outra mutação patrimonial classificada como despesa de capital;
II - aquisição de bens ou serviços de maneira que possa caracterizar fracionamento de despesa;
III - aquisição de bens ou serviços para os quais existam ou devam existir contratos de fornecimento;
IV - pagamento de diárias;
V - pagamento de Pessoal;
VI- pagamento de despesas com locomoção urbana.
Nas notas fiscais e nos recibos não poderão constar, concomitantemente, despesas de elementos distintos com aquisição de material de consumo e de prestação de serviço de terceiros, devendo ser extraído um documento para cada elemento de despesa;
Na nota fiscal conterá no verso o atesto do suprido, declarando que o serviço foi executado ou o material recebido;
Notas fiscais e recibos em nome do Órgão, sem rasuras e sem emendas.
Pessoa jurídica – primeira via original, dentro do prazo de validade, descrição detalhada do serviço ou mercadoria, quantidade, preço unitário e total.
https://www.pge.pa.gov.br/sites/default/files/manuais/cartilha_suprimento_de_fundos_pge.pdf
Na aquisição de material de consumo:
a) a inexistência temporária ou eventual no almoxarifado, devidamente justificada;
b) a inexistência de fornecedor contratado/registrado. Atualmente, com a possibilidade de registrar-se preços - Ata de Registro de Preços, é possível ter fornecedores registrados para a grande maioria das necessidades de material de consumo das unidades;
c) se não se trata de aquisições de um mesmo objeto, passíveis de planejamento, e que, ao longo do exercício, possam vir a ser caracterizadas como fracionamento de despesa e, consequentemente, como fuga ao processo licitatório; e
d) se as despesas a serem realizadas estão vinculadas às atividades da unidade e, como é óbvio, se servem ao interesse público.
Na contratação de serviços:
a) a inexistência de cobertura contratual;
b) se não se trata de contratações de um mesmo objeto, passíveis de planejamento, e que, ao longo do exercício, possam vir a ser caracterizadas como fracionamento de despesa e, consequentemente, como fuga ao processo licitatório; e
c) se as despesas a serem realizadas estão vinculadas às atividades da unidade e, como é óbvio, se servem ao interesse público.
https://www.gov.br/dnit/pt-br/central-de-conteudos/atos-normativos/tipo/manual/in-10-2021-manual.pdf
Passo a Passo para uso do Cartão
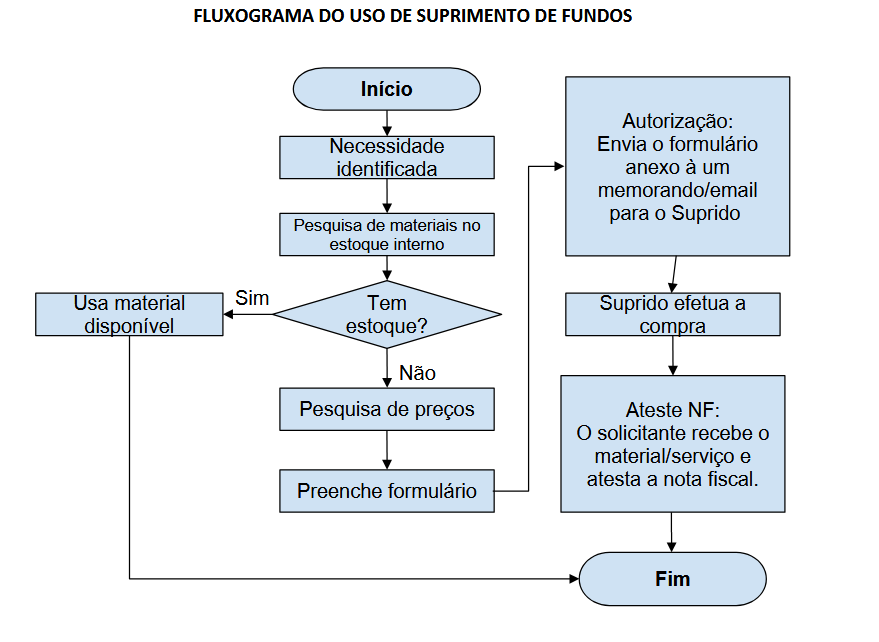
- Emita o Empenho: O suprimento só existe após o empenho em seu nome.
- Aguarde a Disponibilidade: Só gaste após a confirmação do depósito/liberação do limite.
- Nota Fiscal: Exija sempre Nota Fiscal (PJ) ou recibo (PF) em nome do órgão, com CNPJ correto, data e descrição clara do que foi comprado.
- Proibido: Fracionar despesas (dividir uma compra grande em várias pequenas para burlar limites).
- Prazo: Geralmente até 30 dias após o fim do período de aplicação.
- Documentos: Insira as notas/recibos no sistema SCP/Comprasnet (obrigatório).
Manutenção de equipamentos
1) Quando houver uma demanda referente à realização de despesas sobre os equipamentos do campus, é necessário identificar o registro do tombamento (etiqueta patrimônio) e o responsável pelo mesmo;
2) Previamente ao encaminhamento da despesa à DG, DAP e/ou CEOF, é necessário consultar a Coordenação de Patrimônio quanto à existência de regulamentos institucionais que tratam dos limites aplicáveis aos valores dos consertos e/ou manutenções em relação ao valor dos respectivos bens tombados etc.;
3) Além disso, nos registros patrimoniais pode haver alguma recomendação ou orientação específica relativa ao bem; o mesmo pode já encontrar-se em condição de 'desfazimento', por exemplo.;
4) Contudo, se ainda for percebida a necessidade de realização do serviço sobre o equipamento, é necessário abrir um chamado para a Coordenação de Patrimônio para informar a atual situação do bem (número do tombamento) e para comunicar que o mesmo será retirado das dependências do campus junto da respectiva justificativa e documentos comprobatórios.;
5) As cópias dos documentos relacionados às verificações necessárias junto da Coordenação de Patrimônio e Almoxarifado devem ser apresentados junto com a Prestação de Contas do processo de Suprimento de Fundos vigente;
6) Caso seja necessária a realização do serviço, o suprido deve certificar-se de que a despesa será realizada dentro do período previsto para execução.
Recolhimento de Imposto Sobre Serviço de Qualquer Natureza (ISSQN)
Ato normativo de incidência:
Código Tributário do Município de Araquari: LEI COMPLEMENTAR Nº 341/2021. INSTITUI CÓDIGO TRIBUTÁRIO MUNICIPAL DE ARAQUARI, ATUALIZADA AS NORMAS TRIBUTÁRIAS MUNICIPAIS E DA OUTRAS PROVIDÊNCIAS. Disponível em: https://leismunicipais.com.br/codigo-tributario-araquari-sc.
CAPÍTULO III - Do Imposto Sobre Serviços de Qualquer Natureza - ISSQN (Arts. 342 a 388)
|
CAPÍTULO III - Do Imposto Sobre Serviços de Qualquer Natureza - ISSQN Seção IDo Fato Gerador e Disposições Gerais Art. 342. O Imposto Sobre Serviços de Qualquer Natureza tem como fato gerador a prestação dos serviços constantes no ANEXO I, ainda que esses não se constituam como atividade preponderante do prestador. § 1º O imposto incide também sobre o serviço proveniente do exterior do País, ou cuja prestação lá tenha se iniciado. § 2º Ressalvadas as exceções expressas na Lista de Serviços, os serviços nela mencionados ficam sujeitos somente à incidência do Imposto Sobre Serviços de Qualquer Natureza, ainda que sua prestação envolva fornecimento de mercadorias. § 3º O imposto de que trata este artigo incide ainda sobre os serviços prestados mediante a utilização de bens e serviços públicos explorados economicamente mediante autorização, permissão ou concessão, com o pagamento de tarifa, preço ou pedágio pelo usuário final do serviço. § 4º A incidência do imposto independe: I - da denominação dada ao serviço prestado; Art. 343. Para efeito deste imposto considera-se: I - empresa: toda e qualquer pessoa jurídica que exercer atividades econômicas de prestação de serviços; Seção IIDa Incidência Art. 344. O serviço considera-se prestado, e o imposto, devido, no local do estabelecimento prestador ou, na falta do estabelecimento, no local do domicílio do prestador, exceto nas hipóteses previstas nos incisos I a XXIII, conforme disposição da legislação federal que rege a matéria, quando o imposto será devido no local: I - do estabelecimento do tomador ou intermediário do serviço ou, na falta de estabelecimento, onde ele estiver domiciliado, na hipótese do serviço proveniente do exterior do País, ou cuja prestação lá tenha se iniciado; § 1º No caso dos serviços a que se refere o subitem 3.04 da lista anexa, considera-se ocorrido o fato gerador e devido o imposto em cada Município em cujo território haja extensão de ferrovia, rodovia, postes, cabos, dutos e condutos de qualquer natureza, objetos de locação, sublocação, arrendamento, direito de passagem ou permissão de uso, compartilhado ou não. § 2º No caso dos serviços a que se refere o subitem 22.01 da lista anexa, considera-se ocorrido o fato gerador e devido o imposto em cada Município em cujo território haja extensão de rodovia explorada. § 3º Considera-se ocorrido o fato gerador do imposto no local do estabelecimento prestador nos serviços executados em águas marítimas, excetuados os serviços descritos no subitem 20.01. Art. 345. Considera-se estabelecimento prestador o local onde o contribuinte desenvolva a atividade de prestar serviços, de modo permanente ou temporário, e que configure unidade econômica ou profissional, sendo irrelevantes para caracterizá-lo as denominações de sede, filial, agência, posto de atendimento, sucursal, escritório de representação ou contato ou quaisquer outras que venham a ser utilizadas. Seção IIIDa Não Incidência Art. 346. O imposto não incide sobre: I - as exportações de serviços para o exterior do País; Parágrafo único. Não se enquadram no disposto no inciso I os serviços desenvolvidos no Brasil, cujo resultado aqui se verifique, ainda que o pagamento seja feito por residente no exterior. Seção IVDo Sujeito Passivo Art. 347. O Sujeito Passivo é o contribuinte prestador do serviço ou terceiro tomador de serviço, na qualidade de substituto tributário, na forma que definir este Código. Art. 348. Para efeito deste capítulo, são considerados contribuintes a empresa, o profissional autônomo, a sociedade de profissionais, a sociedade unipessoal, as sociedades cooperativas, o trabalhador avulso, o trabalho prestado de forma pessoal sem vínculo empregatício e todos aqueles, pessoas físicas ou jurídicas, considerados prestadores de serviços conforme as disposições do Código Civil ou legislação extravagante que regule a matéria. Seção VDo Responsável Por Substituição Tributária Art. 349. Fica atribuída de modo expresso a responsabilidade pelo crédito tributário a terceira pessoa, vinculada ao fato gerador da respectiva obrigação, inclusive no que se refere à multa e aos acréscimos legais. § 1º Os responsáveis a que se refere este artigo estão obrigados ao recolhimento integral do imposto devido, multa e acréscimos legais, independentemente de ter sido efetuada sua retenção na fonte. § 2º Sem prejuízo do disposto no caput e no § 1º deste artigo, são responsáveis: I - o tomador ou intermediário de serviço proveniente do exterior do País ou cuja prestação se tenha iniciado no exterior do País; § 3º Os demais serviços serão objeto de retenção na fonte, conforme determinação do artigo 392 desta Lei. § 4º O disposto nos incisos anteriores não se aplica quando o contribuinte prestador do serviço se sujeitar a pagamento do imposto em base fixa ou por estimativa; § 5º A responsabilidade a que se refere este artigo somente será elidida nos seguintes casos: I - quando o prestador dos serviços, agindo com o propósito de impedir ou retardar, total ou parcialmente, a ocorrência do fato gerador da obrigação tributária principal, ou excluir ou modificar as suas características essenciais, de modo a reduzir o montante do imposto devido, ou de evitar ou diferir o seu pagamento, prestar informações falsas ao responsável induzindo-o a erro na apuração do imposto devido, devendo esta condição ser imediatamente informada ao Fisco Municipal; Seção VIDa Responsabilidade Por Transferência Art. 350. São solidariamente responsáveis pela transferência e pelo pagamento do imposto devido os órgãos da administração pública da União, do Estado e do Município, inclusive suas autarquias e fundações. Seção VIIDa Retenção do Imposto na Fonte Art. 351. Estão sujeitos à retenção do imposto na fonte os serviços prestados aos órgãos da administração pública da União, do Estado e do Município, inclusive suas autarquias e fundações. (Vide regulamentação dada pelo Decreto nº 42/2024) § 1º O disposto no caput deste artigo recai também sobre as demais pessoas físicas e jurídicas tomadoras de quaisquer dos serviços previstos no ANEXO I deste Código, exceto aqueles previstos no art. 349, que estão sujeitos à substituição tributária. § 2º Os valores descontados na forma deste artigo serão deduzidos pelos prestadores dos serviços do momento da apuração do imposto. Art. 352. Regulamento detalhará a retenção no que couber. (Vide regulamentação dada pelo Decreto nº 42/2024) Seção VIIIDa Base de Cálculo e Das Alíquotas Art. 353. A base de cálculo do imposto é o preço do serviço. § 1º Quando os serviços descritos pelo subitem 3.04 da lista anexa forem prestados no território de mais de um Município, a base de cálculo será proporcional, conforme o caso, à extensão da ferrovia, rodovia, dutos e condutos de qualquer natureza, cabos de qualquer natureza, ou ao número de postes, existentes no Município. § 2º Não se incluem na base de cálculo do Imposto Sobre Serviços de Qualquer Natureza: I - o valor dos materiais fornecidos pelo prestador dos serviços previstos nos itens 7.02 e 7.05 da lista de serviços anexa a esta Lei Complementar; § 3º A não inclusão dos itens previstos no parágrafo anterior na base de cálculo do imposto está limitada a 40% (quarenta por cento) do valor total da nota fiscal, podendo este limite ser aumentado após procedimento fiscal específico. § 4º Entende-se por preço do serviço a receita bruta a ele correspondente, sem nenhuma dedução. § 5º Quando os serviços a que se referem os subitens da lista de serviços, parte integrante da presente Lei, forem prestados por sociedades, e estas estiverem sujeitas ao imposto na modalidade fixa, de forma de caráter pessoal, o valor será calculado em relação a cada profissional habilitado, conforme disposto neste código, seja sócio, empregado ou não, que preste serviço em nome da sociedade, embora assumindo responsabilidade pessoal nos termos da lei aplicável. § 6º Na falta de preço do serviço, ou não sendo ele desde logo conhecido, será adotado o arbitramento, conforme disposto neste capítulo. § 7º Na hipótese de serviço prestados por empresas enquadráveis em mais de um dos itens da lista de serviços, o imposto será calculado aplicando-se a alíquota própria sobre o preço dos serviços de cada atividade. § 8º O contribuinte deverá apresentar escrituração idônea que permita diferenciar as receitas especificas das várias atividades, sob pena do imposto ser calculado da forma mais onerosa, mediante da aplicação da alíquota mais elevada sobre a receita auferida. § 9º A base de cálculo apurada, no caso de serviços referentes a mão de obra da construção civil, será calculada pela seguinte fórmula: CUB = Custo Unitário Básico, conforme o tipo de construção, definido pelo Sindicato da Indústria da Construção Civil - SINDUSCON. § 10 A base de cálculo apurada, no caso de serviços referentes a mão de obra de demolição da construção civil, será considerada 1/3 (um terço) da fórmula prevista no parágrafo anterior. Art. 354. As alíquotas do Imposto Sobre Serviços de Qualquer Natureza são as constantes do ANEXO I desta Lei. Parágrafo único. As alíquotas de que trata o caput deste artigo nunca serão inferiores a 2% (dois por cento) e superiores a 5% (cinco por cento), salvo autorização Legal em contrário. Seção IXDo Serviço Prestado de Forma Pessoal Art. 355. Quando o serviço for prestado sob a forma de trabalho pessoal do próprio contribuinte, o imposto será fixo e anual, estabelecido em função do grau de escolaridade do profissional, conforme estabelecido neste código independentemente do regime de tributação escolhido, inclusive daqueles optantes do Simples Nacional. § 1º Considera-se serviço pessoal do próprio contribuinte aquele realizado direta e exclusivamente por profissional autônomo ou liberal, com ou sem o concurso de outros profissionais de mesma ou de outra qualificação técnica. § 2º Não descaracteriza o caráter pessoal do serviço o auxílio ou ajuda de terceiros que não contribuam para a sua produção. § 3º O serviço prestado por profissional vinculado à entidade de classe independe da escolaridade do prestador. Art. 356. Quando os serviços forem prestados por sociedades simples ou unipessoais, porém realizados de forma pessoal, estas ficarão sujeitas ao pagamento do imposto na forma do artigo anterior, calculado em relação a cada profissional habilitado, sócio, empregado ou não, que preste serviço em nome da sociedade, embora assumindo responsabilidade pessoal, nos termos da lei aplicável. Parágrafo único. As sociedades a que se refere este artigo são aquelas formadas por pessoas físicas, devidamente habilitadas para o exercício de todas as atividades consignadas em seus objetos sociais. Art. 357. Quando os serviços forem prestados por profissionais e sociedades sujeitos o recolhimento do imposto na forma fixa, anual, as alíquotas são as seguintes: I - quando exigido escolaridade de Nível Fundamental: 1 (uma) UFM; Seção XDa Apuração do Imposto Art. 358. O imposto será apurado, de acordo com o disposto neste Código: I - mensalmente, pelo próprio sujeito passivo "prestador e/ou substituto", quando proporcional à receita bruta; Subseção I - do ArbitramentoArt. 359. Sempre que forem omissos ou não mereçam fé as declarações ou os esclarecimentos prestados, ou os documentos expedidos pelo sujeito passivo ou pelo terceiro legalmente obrigado, a base de cálculo do imposto será arbitrada pela autoridade fiscal. § 1º O arbitramento de que trata o caput deste artigo se dará sempre que: I - o contribuinte não possuir livros fiscais de utilização obrigatória ou estes não se encontrarem com sua escrituração atualizada, e que não haja nota fiscal de serviço, ou as notas contenham rasuras ou não sejam visíveis os preços e serviços descritos, sujeito às penalidades cabíveis; Art. 360. A autoridade fiscal que proceder ao arbitramento da base de cálculo lavrará Termo de Arbitramento, valendo-se dos dados e elementos que possa colher junto: Parágrafo único. O arbitramento poderá basear-se ainda em quaisquer outros elementos probatórios, inclusive despesas necessárias a manutenção do estabelecimento ou a efetivação das prestações. Art. 361. O Termo de Arbitramento integra a Notificação Fiscal e deve conter: Parágrafo único. Os critérios a que se refere o inciso V deste artigo poderão ser estabelecidos em regulamento. Art. 362. Acompanham o Termo de Arbitramento as cópias dos documentos que lhe serviram de base, salvo quando estas tenham sido extraídas de documentos eletrônicos ou físicos, pertencentes ao próprio sujeito passivo, casos em que serão identificados. Art. 363. Não se aplica o disposto desta Subseção quando o fisco dispuser de elementos suficientes para determinar o valor real das prestações. Art. 364. É assegurado ao contribuinte o direito de contestar a avaliação do valor arbitrado, na forma e prazos previstos em regulamento. Seção XIDo Lançamento Art. 365. O imposto será lançado: I - uma única vez, no exercício a que corresponder o tributo, quando o serviço for prestado sob forma de trabalho pessoal, autônomo ou por sociedades de profissionais; Parágrafo único. O imposto poderá ser apenas homologado, nos casos de lançamento realizado pelo próprio contribuinte, conforme escrituração contábil realizada em sistema eletrônico de escrita fiscal disponibilizado pelo Município, ou quando gerado de forma avulsa. Art. 366. Os contribuintes sujeitos ao pagamento mensal do imposto ficam obrigados a: I - realizar escrita fiscal eletrônica, na forma do regulamento estabelecido, destinada ao registro dos serviços prestados, ainda que não tributáveis; § 1º Os sistemas eletrônicos e modelos dos livros, notas fiscais e demais documentos a serem obrigatoriamente utilizados pelo contribuinte e mantidos em cada um dos seus estabelecimentos ou, na falta destes, em seu domicílio, serão definidos em regulamento. § 2º Sendo insatisfatórios os meios normais de fiscalização e tendo em vista a natureza do serviço prestado, o Poder Executivo poderá decretar, ou a autoridade administrativa, por despacho fundamentado, permitir ou exigir, complementarmente ou em substituição, a adoção de instrumentos e documentos especiais necessários à perfeita apuração dos serviços prestados, da receita auferida e do imposto devido. § 3º Durante o prazo de 5 (cinco) anos dado à Fazenda Pública para constituir o crédito tributário, o lançamento ficará sujeito a revisão, devendo o contribuinte manter à disposição do Fisco os livros e documentos de exibição obrigatória. § 4º O contribuinte prestador de serviços das atividades listadas neste parágrafo poderá optar pela emissão de uma única Nota Fiscal de Serviços Eletrônica - NFS-e gerada contra "Clientes Diversos", no final do dia ou no final de cada mês, e com base em relatório diário ou mensal, ressalvado o direito individual do tomador em solicitar a Nota Fiscal Eletrônica individualizada: I - hospedagem de qualquer natureza em pensões e motéis, banhos e duchas; Art. 367. Decorrido o prazo de 5 (cinco) anos, contados da data da ocorrência do fato gerador, sem que a Fazenda Pública se tenha pronunciado, considerar-se-á homologado o lançamento e definitivamente extinto o crédito, salvo se comprovada a ocorrência de dolo, fraude ou simulação. Seção XIIDo Pagamento do Imposto Art. 368. O imposto será pago: (Vide regulamentação dada pelo Decreto nº 42/2024) I - por ocasião da ocorrência do fato gerador, quando o prestador e o contratante não estiverem cadastrados como contribuintes do Município; § 1º Poderá ser autorizado, em caráter especial e mediante despacho do titular do órgão fazendário do Município, que os estabelecimentos temporários e os contribuintes estabelecidos em outros Estados ou Municípios que prestem serviços dentro dos limites territoriais de Araquari, recolham o imposto devido no prazo e na forma definidos no respectivo despacho. § 2º O despacho de que trata o parágrafo anterior será conforme dispuser o regulamento. § 3º Tratando-se de lançamento de ofício, há que se respeitar o intervalo de 20 (vinte) dias entre o recebimento da notificação e o prazo fixado para pagamento. Art. 369. É dever do sujeito passivo apurar e declarar o imposto de acordo com o período de apuração, mediante Guia de Informação Fiscal ou meio magnético, conforme dispuser o regulamento e o disposto neste código. Art. 370. O Imposto sobre Serviço de Qualquer Natureza devido pela mão-de-obra na construção civil poderá ser recolhido à vista ou parcelado em até 3 (três) vezes, antecipadamente ou durante a execução da obra. Parágrafo único. A liberação da carta de habite-se fica condicionada à comprovação do pagamento total do imposto devido, na forma deste artigo. Parágrafo único. A liberação da carta de habite-se não fica condicionada à comprovação do pagamento total do imposto devido. (Redação dada pela Lei Complementar nº 358/2021) Art. 371. O lançamento do imposto será efetuado de ofício, pela autoridade administrativa: I - quando o valor do imposto, apurado e declarado pelo sujeito passivo, em Guia de Informação Fiscal - GIF ou arquivo eletrônico, não corresponder à realidade; Parágrafo único. Sobre o crédito tributário constituído na forma deste artigo incidirão atualização monetária, juros e multa, previstos no regulamento desta Lei. Seção XIIIDas Obrigações Acessórias Art. 372. Ficam obrigadas a se inscrever no Cadastro Municipal de Contribuintes - CMC as pessoas físicas ou jurídicas que: I - realizem prestações de serviços sujeitas à incidência do imposto; Parágrafo único. Excepcionados os casos previstos em regulamento, será exigida inscrição independente para cada estabelecimento. Art. 373. As prestações de serviços devem ser consignadas em documentos fiscais próprios, em talonários ou meio eletrônico, de acordo com os modelos fixados em regulamento. Parágrafo único. O regulamento disporá sobre normas relativas à impressão, emissão e escrituração de documentos fiscais, inclusive na forma eletrônica, podendo fixar os prazos de validade dos mesmos. Art. 374. Os contribuintes e demais pessoas obrigadas à inscrição cadastral deverão manter e escriturar, os livros fiscais previstos em regulamento. Parágrafo único. Os contribuintes e demais pessoas obrigadas entregarão, nos prazos fixados em regulamento, à Secretaria competente, ou na forma eletrônica no sistema do Município, as informações de natureza cadastral, econômicas ou fiscais previstas na legislação tributária. Art. 375. Os livros e demais documentos fiscais necessários à fiscalização, lançamento, recolhimento e controle das operações sujeitas à incidência do imposto, serão os previstos em regulamento. Art. 376. Para fins de escrituração e registro mensal de todos os serviços prestados, tomados ou vinculados aos responsáveis tributários na forma disposta em regulamento, será adotado a "Declaração Eletrônica de Serviços - DES". Seção XIVDa Nota Fiscal Prestação de Serviços Eletrônica - Nfs-e Art. 377. Considera-se Nota Fiscal de Serviços Eletrônica - NFS-e o documento gerado eletronicamente em sistema próprio da Prefeitura Municipal de Araquari, com o objetivo de registrar as operações relativas à prestação de serviços, conforme especificações definidas em regulamento. Art. 378. Ficam obrigados à emissão da NFS-e todos as pessoas físicas ou jurídicas que realizem prestações de serviços sujeitas à incidência do imposto, independentemente do valor da receita bruta anual de serviços. Art. 379. Ficam desobrigados à emissão da NFS-e: I - os concessionários de serviço público de telefonia, energia elétrica, água e esgoto; Art. 380. A emissão de NFS-e constitui confissão de dívida do Imposto Sobre Serviços - ISS incidente na operação, ficando a falta ou insuficiência do recolhimento do imposto sujeita à cobrança administrativa ou judicial. Art. 381. Fica o Município autorizado a formalizar convênio com a Receita Federal do Brasil (RFB), com a Secretaria da Fazenda do Estado de Santa Catarina (SEF), com a Junta Comercial do Estado de Santa Catarina (JUCESC) e com demais órgãos de fiscalização e controle estadual para troca de dados. Art. 382. As regras quanto ao acesso dos prestadores de serviços ao sistema Nota Fiscal de Serviços Eletrônica - NFS-e, bem como a emissão do documento fiscal, serão estabelecidos em regulamento. Seção XVDo Controle e Fiscalização do Imposto Art. 383. Compete ao órgão fazendário do Município a supervisão, o controle da arrecadação e a fiscalização do imposto. Parágrafo único. A fiscalização do imposto é atribuição exclusiva dos agentes do fisco. Art. 384. Os agentes do fisco, diretamente ou por intermédio do órgão fazendário, poderão requisitar o auxílio da força policial sempre que forem vítimas de embaraço ou desacato no exercício de suas funções, ou quando for necessária a adoção de medidas acauteladoras de interesse do fisco, ainda que não se configure fato definido em lei como crime ou contravenção. Art. 385. No exercício de suas funções, o agente do fisco procederá ao exame dos livros e documentos de escrituração contábil e fiscal do contribuinte, inclusive em meios magnéticos ou eletrônicos. Parágrafo único. No caso de recusa de apresentação dos livros, documentos ou meios magnéticos ou eletrônicos, o agente do fisco, diretamente ou por intermédio do órgão fazendário, providenciará a exibição judicial, sem prejuízo da lavratura de auto de infração por embaraço a ação fiscal. Art. 386. Considerar-se-á infração à obrigação tributária acessória a simples omissão de registro de prestações de serviços tributáveis na escrita fiscal, desde que lançadas na comercial ou comprovada por meio de fiscalização. Art. 387. Presumir-se-á prestação de serviço tributável não registrada, quando se constatar: I - o suprimento de caixa sem comprovação da origem do numerário, quer esteja escriturado ou não; § 1º Não perdurará a presunção mencionada nos incisos I, II, e VI quando em contrário forem provados os lançamentos efetuados em escrita contábil idônea e revestida das formalidades legais. § 2º Não produzirá os efeitos previstos no § 1º a escrita contábil, quando: I - contiver vícios ou irregularidades que objetivem ou possibilitem a sonegação de tributos; Art. 388. A escrituração fiscal, no âmbito municipal, se fará na forma eletrônica pelas pessoas a ela obrigadas, por meio de sistema disponibilizado pelo Município. |
ANEXO I – Lista de Serviços Sujeitos ao ISSQN e suas Respectivas Alíquotas
ANEXO I – Lista de Serviços Sujeitos ao ISSQN e suas Respectivas Alíquotas
_______________________________________________________________
| ITEM | DESCRIÇÃO DOS SERVIÇOS | ALÍQUOTA |
|======|===========================================|============|
| 1.01|Análise e desenvolvimento de sistemas | 2%|
|------|-------------------------------------------|------------|
| 1.02|Programação | 2%|
|------|-------------------------------------------|------------|
| 1.03|Processamentos, armazenamento ou hospedagem| 2%|
| |de dados, textos, imagens, vídeos, páginas| |
| |eletrônicas, aplicativos e sistemas de| |
| |informação, entre outros formatos, e| |
| |congêneres | |
|------|-------------------------------------------|------------|
| 1.04|Elaboração de programas de computadores,| 2%|
| |inclusive de jogos eletrônicos,| |
| |independentemente da arquitetura| |
| |construtiva da máquina em que o programa| |
| |será executado, incluindo tablets,| |
| |smartphones e congêneres | |
|------|-------------------------------------------|------------|
| 1.05|Licenciamento ou cessão de direito de uso| 2%|
| |de programas de computação | |
|------|-------------------------------------------|------------|
| 1.06|Assessoria e consultoria em informática | 2%|
|------|-------------------------------------------|------------|
| 1.07|Suporte técnico em informática, inclusive| 2%|
| |instalação, configuração e manutenção de| |
| |programas de computação e bancos de dados | |
|------|-------------------------------------------|------------|
| 1.08|Planejamento, confecção, manutenção e| 2%|
| |atualização de páginas eletrônicas | |
|------|-------------------------------------------|------------|
| 1.09|Disponibilização, sem cessão definitiva, de| 2%|
| |conteúdo de áudio, vídeo, imagem e texto| |
| |por meio da internet, respeitada a| |
| |imunidade de livros, jornais e periódicos| |
| |(exceto a distribuição de conteúdo pelas| |
| |prestadoras de serviço de acesso| |
| |condicionado, de que trata a Lei| |
| |12.485/2011, sujeita ao ICMS) | |
|------|-------------------------------------------|------------|
| 2.01|Serviços de pesquisas e desenvolvimento de| 2%|
| |qualquer natureza | |
|------|-------------------------------------------|------------|
| 3.02|Cessão de direito de uso de marcas e de| 2%|
| |sinais de propaganda | |
|------|-------------------------------------------|------------|
| 3.03|Exploração de salões de festas, centro de| 2%|
| |convenções, escritórios virtuais, stands,| |
| |quadras esportivas, estádios, ginásios,| |
| |auditórios, casas de espetáculos, parques| |
| |de diversões, canchas e congêneres, para| |
| |realização de eventos ou negócios de| |
| |qualquer natureza | |
|------|-------------------------------------------|------------|
| 3.04|Locação, sublocação, arrendamento, direito| 2%|
| |de passagem ou permissão de uso,| |
| |compartilhado ou não, de ferrovia, rodovia,| |
| |postes, cabos, dutos e condutos de qualquer| |
| |natureza | |
|------|-------------------------------------------|------------|
| 3.05|Cessão de andaimes, palcos, coberturas e| 2%|
| |outras estruturas de uso temporário | |
|------|-------------------------------------------|------------|
| 4.01|Medicina e biomedicina | 2%|
|------|-------------------------------------------|------------|
| 4.02|Análises clínicas, patologia, eletricidade| 2%|
| |médica radioterapia, quimioterapia,| |
| |ultrassonografia ressonância magnética,| |
| |radiologia, tomografia e congêneres | |
|------|-------------------------------------------|------------|
| 4.03|Hospitais, clínicas, laboratórios,| 2%|
| |sanatórios manicômios, casas de saúde,| |
| |prontos-socorros, ambulatórios e congêneres| |
|------|-------------------------------------------|------------|
| 4.04|Instrumentação cirúrgica | 2%|
|------|-------------------------------------------|------------|
| 4.05|Acupuntura | 2%|
|------|-------------------------------------------|------------|
| 4.06|Enfermagem, inclusive serviços auxiliares | 2%|
|------|-------------------------------------------|------------|
| 4.07|Serviços farmacêuticos | 2%|
|------|-------------------------------------------|------------|
| 4.08|Terapia ocupacional, fisioterapia e| 2%|
| |fonoaudióloga | |
|------|-------------------------------------------|------------|
| 4.09|Terapias de qualquer espécie destinadas ao| 2%|
| |tratamento físico, orgânico e mental | |
|------|-------------------------------------------|------------|
| 4.10|Nutrição | 2%|
|------|-------------------------------------------|------------|
| 4.11|Obstetrícia | 2%|
|------|-------------------------------------------|------------|
| 4.12|Odontologia | 2%|
|------|-------------------------------------------|------------|
| 4.13|Ortóptica | 2%|
|------|-------------------------------------------|------------|
| 4.14|Próteses sob encomenda | 2%|
|------|-------------------------------------------|------------|
| 4.15|Psicanálise | 2%|
|------|-------------------------------------------|------------|
| 4.16|Psicologia | 2%|
|------|-------------------------------------------|------------|
| 4.17|Casas de repouso e de recuperação, creches,| 2%|
| |asilos e congêneres | |
|------|-------------------------------------------|------------|
| 4.18|Inseminação artificial, fertilização| 2%|
| |in-vitro e congêneres | |
|------|-------------------------------------------|------------|
| 4.19|Bancos de sangue, leite, pele, olhos,| 2%|
| |óvulos, sêmen e congêneres | |
|------|-------------------------------------------|------------|
| 4.20|Coleta de sangue, leite, tecidos, sêmen,| 2%|
| |órgãos e materiais biológicos de qualquer| |
| |espécie | |
|------|-------------------------------------------|------------|
| 4.21|Unidade de atendimento, assistência ou| 2%|
| |tratamento móvel e congênere | |
|------|-------------------------------------------|------------|
| 4.22|Planos de medicina de grupo ou individual e| 2%|
| |convênios para prestação de assistência| |
| |médica, hospitalar, odontológicas e| |
| |congêneres | |
|------|-------------------------------------------|------------|
| 4.23|Outros planos de saúde que se cumpram| 2%|
| |através de serviços de terceiros| |
| |contratados, credenciados cooperados ou| |
| |apenas pagos pelo operador do plano| |
| |mediante indicação do beneficiário | |
|------|-------------------------------------------|------------|
| 5.01|Medicina veterinária e zootecnia | 2%|
|------|-------------------------------------------|------------|
| 5.02|Hospitais, clínicas, ambulatórios,| 2%|
| |prontos-socorros e congêneres na área| |
| |veterinária | |
|------|-------------------------------------------|------------|
| 5.03|Laboratórios de análise na área veterinária| 2%|
|------|-------------------------------------------|------------|
| 5.04|Inseminação artificial, fertilização| 2%|
| |in-vitro e congêneres | |
|------|-------------------------------------------|------------|
| 5.05|Bancos de sangue e de órgãos e congêneres | 2%|
|------|-------------------------------------------|------------|
| 5.06|Coleta de sangue, leite, tecidos, sêmen,| 2%|
| |órgãos e materiais biológicos de qualquer| |
| |espécie | |
|------|-------------------------------------------|------------|
| 5.07|Unidade de atendimento, assistência ou| 2%|
| |tratamento móvel e congênere | |
|------|-------------------------------------------|------------|
| 5.08|Guarda, tratamento, amestramento,| 2%|
| |embelezamento alojamento e congêneres | |
|------|-------------------------------------------|------------|
| 5.09|Planos de atendimento e assistência| 2%|
| |médico-veterinário | |
|------|-------------------------------------------|------------|
| 6.01|Barbearia, cabeleireiros, manicuros,| 2%|
| |pedicuros e congêneres | |
|------|-------------------------------------------|------------|
| 6.02|Esteticistas, tratamento de pele, depilação| 2%|
| |e congêneres | |
|------|-------------------------------------------|------------|
| 6.03|Banhos, duchas, sauna, massagens e| 2%|
| |congêneres | |
|------|-------------------------------------------|------------|
| 6.04|Ginástica dança, esportes, natação, artes| 2%|
| |marciais e demais atividades físicas | |
|------|-------------------------------------------|------------|
| 6.05|Centros de emagrecimento, SPA e congêneres | 2%|
|------|-------------------------------------------|------------|
| 6.06|Aplicação de tatuagens, piercings e| 2%|
| |congêneres | |
|------|-------------------------------------------|------------|
| 7.01|Engenharia, agronomia, agrimensura,| 2%|
| |arquitetura geologia, urbanismo, paisagismo| |
| |e congêneres | |
|------|-------------------------------------------|------------|
| 7.02|Execução, por administração, empreitada ou| 2%|
| |subempreitada, de obras de construção| |
| |civil, hidráulica ou elétrica e de outras| |
| |obras semelhantes, inclusive sondagem,| |
| |perfuração de poços, escavação drenagem e| |
| |irrigação, terraplanagem, pavimentação,| |
| |concretagem e a instalação e montagem de| |
| |produtos, peças e equipamentos (exceto o| |
| |fornecimento de mercadorias produzidas pelo| |
| |prestador de serviços fora do local da| |
| |prestação dos serviços, que fica sujeito ao| |
| |ICMS) | |
|------|-------------------------------------------|------------|
| 7.03|Elaboração de planos diretores, estudos de| 2%|
| |viabilidade, estudos organizacionais e| |
| |outros, relacionados com obras e serviços| |
| |de engenharia; elaboração de anteprojetos,| |
| |projetos básicos e projetos executivos para| |
| |trabalhos de engenharia | |
|------|-------------------------------------------|------------|
| 7.04|Demolição | 2%|
|------|-------------------------------------------|------------|
| 7.05|Reparação, conservação e reforma de| 2%|
| |edifícios estradas, pontes, portos e| |
| |congêneres (exceto o fornecimento de| |
| |mercadorias produzidas pelo prestador dos| |
| |serviços, fora do local da prestação dos| |
| |serviços, que fica sujeito ao ICMS) | |
|------|-------------------------------------------|------------|
| 7.06|Colocação e instalação de tapetes,| 2%|
| |carpetes, assoalhos, cortinas,| |
| |revestimentos de parede, vidros,| |
| |divisórias, placas de gesso e congêneres| |
| |com material fornecido pelo tomador do| |
| |serviço | |
|------|-------------------------------------------|------------|
| 7.07|Recuperação, raspagem, polimento e| 2%|
| |lustração de pisos e congêneres | |
|------|-------------------------------------------|------------|
| 7.08|Calafetação | 2%|
|------|-------------------------------------------|------------|
| 7.09|Varrição, coleta, remoção, incineração,| 2%|
| |tratamento, reciclagem, separação e| |
| |destinação final de lixo, rejeitos e outros| |
| |resíduos quaisquer | |
|------|-------------------------------------------|------------|
| 7.10|Limpeza, manutenção e conservação de vias e| 2%|
| |logradouros públicos, imóveis, chaminés,| |
| |piscinas parques, jardins e congêneres | |
|------|-------------------------------------------|------------|
| 7.11|Decoração e jardinagem, inclusive corte e| 2%|
| |poda de árvores | |
|------|-------------------------------------------|------------|
| 7.12|Controle e tratamento de efluentes de| 2%|
| |qualquer natureza e de agentes físicos,| |
| |químicos e biológicos | |
|------|-------------------------------------------|------------|
| 7.13|Dedetização, desinfecção, desinsetização,| 2%|
| |imunização, higienização, desratização,| |
| |pulverização e congêneres | |
|------|-------------------------------------------|------------|
| 7.16|Florestamento, reflorestamento, semeadura,| 2%|
| |adubação, reparação de solo, plantio,| |
| |silagem, colheita, corte e descascamento de| |
| |arvores, silvicultura, exploração florestal| |
| |e dos serviços congêneres indissociáveis da| |
| |formação, manutenção e colheita de| |
| |florestas, para quaisquer fins e por| |
| |quaisquer meios | |
|------|-------------------------------------------|------------|
| 7.17|Escoramento, contenção de encostas e| 2%|
| |serviços congêneres | |
|------|-------------------------------------------|------------|
| 7.18|Limpeza e dragagem de rios, portos, canais,| 2%|
| |baías,lagos, lagoas, represas, açudes e| |
| |congêneres | |
|------|-------------------------------------------|------------|
| 7.19|Acompanhamento e fiscalização da execução| 2%|
| |de obras de engenharia, arquitetura e| |
| |urbanismo | |
|------|-------------------------------------------|------------|
| 7.20|Aerofotogrametria (inclusive| 2%|
| |interpretação), cartografia, mapeamento,| |
| |levantamentos topográficos bati métricos,| |
| |geográficos, geodésicos, geológicos| |
| |geofísicos e congêneres | |
|------|-------------------------------------------|------------|
| 7.21|Pesquisa, perfuração, cimentação, mergulho,| 2%|
| |perfilagem, concretação, testemunharem,| |
| |pescaria, estimulação e outros serviços| |
| |relacionados com a exploração e explotação| |
| |de petróleo, gás natural e de outros| |
| |recursos minerais | |
|------|-------------------------------------------|------------|
| 7.22|Nucleação e bombardeamento de nuvens e| 2%|
| |congêneres | |
|------|-------------------------------------------|------------|
| 8.01|Ensino regular pré-escolar, fundamental,| 2%|
| |médio e superior | |
|------|-------------------------------------------|------------|
| 8.02|Instrução, treinamento, orientação| 2%|
| |pedagógica e educacional, avaliação de| |
| |conhecimentos de qualquer natureza | |
|------|-------------------------------------------|------------|
| 9.01|Hospedagem de qualquer natureza em hotéis,| 2%|
| |apartservice condominiais, flat,| |
| |apart-hoteis, hotéis, residência,| |
| |residence-service, suíte cérvice, hotelaria| |
| |marítima, motéis, pensões e congêneres;| |
| |ocupação por temporada com fornecimento de| |
| |serviço (o valor da alimentação e gorjeta,| |
| |quando incluído no preço da diária, fica| |
| |sujeito ao imposto Sobre Serviços) | |
|------|-------------------------------------------|------------|
| 9.02|Agenciamento, organização, promoção,| 2%|
| |intermediação e execução de programas de| |
| |turismo, passeios, viagens, excursões,| |
| |hospedagens e congêneres | |
|------|-------------------------------------------|------------|
| 9.03|Guias de turismo | 2%|
|------|-------------------------------------------|------------|
| 10.01|Agenciamento, corretagem ou intermediação| 5%|
| |de câmbio, de seguros, de cartões de| |
| |crédito, de planos de saúde e de planos de| |
| |previdência privada | |
|------|-------------------------------------------|------------|
| 10.02|Agenciamento, corretagem ou intermediação| 5%|
| |de títulos em geral, valores mobiliários e| |
| |contratos quaisquer | |
|------|-------------------------------------------|------------|
| 10.03|Agenciamento, corretagem ou intermediação| 5%|
| |de direitos de propriedade industrial,| |
| |artística ou literária | |
|------|-------------------------------------------|------------|
| 10.04|Agenciamento, corretagem ou intermediação| 5%|
| |de contratos de arrendamento mercantil| |
| |(leasing), de franquia (franchising) e de| |
| |faturização (factoring) | |
|------|-------------------------------------------|------------|
| 10.05|Agenciamento, corretagem ou intermediação| 5%|
| |de bens móveis ou imóveis, não abrangidos| |
| |em outros itens ou subitens, inclusive| |
| |aqueles realizados no âmbito de Bolsas de| |
| |Mercadorias e Futuros, por quaisquer meios | |
|------|-------------------------------------------|------------|
| 10.06|Agenciamento marítimo | 2%|
|------|-------------------------------------------|------------|
| 10.07|Agenciamento de notícias | 2%|
|------|-------------------------------------------|------------|
| 10.08|Agenciamento de publicidade e propaganda,| 2%|
| |inclusive, o agenciamento de veiculação por| |
| |quaisquer meios | |
|------|-------------------------------------------|------------|
| 10.09|Representação de qualquer natureza,| 2%|
| |inclusive comercial | |
|------|-------------------------------------------|------------|
| 10.10|Distribuição de bens de terceiros | 2%|
|------|-------------------------------------------|------------|
| 11.01|Guarda e estacionamento de veículos| 2%|
| |terrestres automotores, de aeronaves e de| |
| |embarcações | |
|------|-------------------------------------------|------------|
| 11.02|Vigilâncias, segurança ou monitoramento de| 2%|
| |bens, pessoas e semoventes | |
|------|-------------------------------------------|------------|
| 11.03|Escolta, inclusive de veículos e cargas | 2%|
|------|-------------------------------------------|------------|
| 11.04|Armazenamento, depósito, carga, descarga,| 2%|
| |arrumação e guarda de bens de qualquer| |
| |espécie | |
|------|-------------------------------------------|------------|
| 12.01|Espetáculos teatrais | 2%|
|------|-------------------------------------------|------------|
| 12.02|Exibições cinematográficas | 2%|
|------|-------------------------------------------|------------|
| 12.03|Espetáculos circenses | 2%|
|------|-------------------------------------------|------------|
| 12.04|Programas de auditório | 2%|
|------|-------------------------------------------|------------|
| 12.05|Parques de diversões, centros de lazer e| 2%|
| |congêneres | |
|------|-------------------------------------------|------------|
| 12.06|Boates, taxi-dancing e congêneres | 2%|
|------|-------------------------------------------|------------|
| 12.07|Shows, ballet, danças, desfiles, bailes,| 2%|
| |óperas concertos, recitais, festivais e| |
| |congêneres | |
|------|-------------------------------------------|------------|
| 12.08|Feiras, exposições, congressos e congêneres| 2%|
|------|-------------------------------------------|------------|
| 12.09|Bilhares, boliches e diversões eletrônicas| 2%|
| |ou não | |
|------|-------------------------------------------|------------|
| 12.10|Corridas e competições de animais | 2%|
|------|-------------------------------------------|------------|
| 12.11|Competições esportivas ou de destreza| 2%|
| |física ou intelectual, com ou sem a| |
| |participação do espectador | |
|------|-------------------------------------------|------------|
| 12.12|Execução de música | 2%|
|------|-------------------------------------------|------------|
| 12.13|Produção, mediante ou sem encomenda prévia,| 2%|
| |de eventos, espetáculos, entrevistas,| |
| |shows, ballet, danças, desfiles, bailes,| |
| |teatros óperas, concertos, recitais,| |
| |festivais e congêneres | |
|------|-------------------------------------------|------------|
| 12.14|Fornecimento de música para ambientes| 2%|
| |fechados ou não, mediante transmissão por| |
| |qualquer processo | |
|------|-------------------------------------------|------------|
| 12.15|Desfiles de blocos carnavalescos ou| 2%|
| |folclóricos, trios elétricos e congêneres | |
|------|-------------------------------------------|------------|
| 12.16|Exibição de filmes, entrevistas, musicais,| 2%|
| |espetáculos, shows, concertos, desfiles,| |
| |óperas, competições esportivas, de destreza| |
| |intelectual ou congênere | |
|------|-------------------------------------------|------------|
| 12.17|Recreação e animação, inclusive em festas e| 2%|
| |eventos de qualquer natureza | |
|------|-------------------------------------------|------------|
| 13.02|Fonografia ou gravação de sons, inclusive| 2%|
| |trucagem, dublagem, mixagem e congêneres | |
|------|-------------------------------------------|------------|
| 13.03|Fotografia e cinematografia, inclusive| 2%|
| |revelação ampliação, cópia, reprodução,| |
| |trucagem e congêneres | |
|------|-------------------------------------------|------------|
| 13.04|Reprografia, microfilmagem e digitalização | 2%|
|------|-------------------------------------------|------------|
| 13.05|Composição gráfica, inclusive de impressos| 2%|
| |gráficos, fotocomposição, clicheria,| |
| |zincografia, litografia e foto litografia,| |
| |exceto se destinados a posterior operação| |
| |de comercialização ou industrialização,| |
| |ainda que incorporados, de qualquer forma,| |
| |a outra mercadoria que deva ser objeto de| |
| |posterior circulação, tais como bulas,| |
| |rótulos, etiquetas, caixas, cartuchos,| |
| |embalagens e manuais técnicos e de| |
| |instrução, quando ficarão sujeitos ao ICMS.| |
|------|-------------------------------------------|------------|
| 14.01|Lubrificação, limpeza, lustração, revisão,| 2%|
| |carga e recarga, conserto, restauração,| |
| |blindagem, manutenção e conservação de| |
| |máquinas, veículos, aparelhos,| |
| |equipamentos, motores, elevadores ou de| |
| |qualquer objeto (exceto peças e partes| |
| |empregadas, que ficam sujeitas ao ICMS) | |
|------|-------------------------------------------|------------|
| 14.02|Assistência técnica | 2%|
|------|-------------------------------------------|------------|
| 14.03|Recondicionamento de motores (exceto peças| 2%|
| |e partes empregadas, que ficam sujeitas ao| |
| |ICMS) | |
|------|-------------------------------------------|------------|
| 14.04|Recauchutagem ou regeneração de pneu | 2%|
|------|-------------------------------------------|------------|
| 14.05|Restauração, recondicionamento,| 2%|
| |acondicionamento, pintura, beneficiamento,| |
| |lavagem, secagem, tingimento,| |
| |galvanoplastia, anodização, corte, recorte,| |
| |plastificação, costura, acabamento,| |
| |polimento e congêneres de objetos quaisquer| |
|------|-------------------------------------------|------------|
| 14.06|Instalação e montagem de aparelhos,| 2%|
| |máquinas e equipamentos, inclusive montagem| |
| |industrial, prestados ao usuário final,| |
| |exclusivamente com material por ele| |
| |fornecido | |
|------|-------------------------------------------|------------|
| 14.07|Colocação de molduras e congêneres | 2%|
|------|-------------------------------------------|------------|
| 14.08|Encadernação, gravação e douração de| 2%|
| |livros, revistas e congêneres | |
|------|-------------------------------------------|------------|
| 14.09|Alfaiataria e costura, quando o material| 2%|
| |for fornecido pelo usuário final, exceto| |
| |aviamento | |
|------|-------------------------------------------|------------|
| 14.10|Tinturaria e lavanderia | 2%|
|------|-------------------------------------------|------------|
| 14.11|Tapeçaria e reforma de estofamentos em| 2%|
| |geral | |
|------|-------------------------------------------|------------|
| 14.12|Funilaria e lanternagem | 2%|
|------|-------------------------------------------|------------|
| 14.13|Carpintaria e serralheria | 2%|
|------|-------------------------------------------|------------|
| 14.14|Guinchos intermunicipal, guindaste e| 2%|
| |içamento | |
|------|-------------------------------------------|------------|
| 15.01|Administração de fundos quaisquer, de| 5%|
| |consórcio de cartão de crédito ou débito e| |
| |congêneres, de carteira de clientes, de| |
| |cheques pré-datados e congêneres | |
|------|-------------------------------------------|------------|
| 15.02|Abertura de contas em geral, inclusive| 5%|
| |conta-corrente, conta de investimentos e| |
| |aplicação e caderneta de poupança, no País| |
| |e no exterior, bem como a manutenção das| |
| |referidas contas ativas e inativas | |
|------|-------------------------------------------|------------|
| 15.03|Locação e manutenção de cofres| 5%|
| |particulares, de terminais eletrônicos, de| |
| |terminais de atendimento e de bens e| |
| |equipamentos em geral | |
|------|-------------------------------------------|------------|
| 15.04|Fornecimento ou emissão de atestados em| 5%|
| |geral, inclusive atestado de idoneidade,| |
| |atestado de capacidade financeira e| |
| |congênere | |
|------|-------------------------------------------|------------|
| 15.05|Cadastro, elaboração de ficha cadastral,| 5%|
| |renovação cadastral e congêneres, inclusão| |
| |ou exclusão no Cadastro de Emitentes de| |
| |Cheques sem Fundos CCF ou em quaisquer| |
| |outros bancos cadastrais | |
|------|-------------------------------------------|------------|
| 15.06|Emissão, reemissão e fornecimento de| 5%|
| |avisos, comprovantes e documentos em geral;| |
| |abono de firmas; coleta e entrega de| |
| |documentos, bens e valores comunicação com| |
| |outra agência ou com a administração| |
| |central; licenciamento eletrônico de| |
| |veículos; transferência de veículos;| |
| |agenciamento fiduciário ou depositário;| |
| |devolução de bens em custódia | |
|------|-------------------------------------------|------------|
| 15.07|Acesso, movimentação, atendimento e| 5%|
| |consulta a contas em geral, por qualquer| |
| |meio ou processo, inclusive por telefone,| |
| |fac-símile, internet e telex, acesso a| |
| |terminais de atendimento, inclusive vinte e| |
| |quatro horas; acesso a outro banco e a rede| |
| |compartilhada; fornecimento de saldo,| |
| |extrato e demais informações relativas a| |
| |contas em geral, por qualquer meio ou| |
| |processo | |
|------|-------------------------------------------|------------|
| 15.08|Emissão, reemissão, alteração, cessão,| 5%|
| |substituição, cancelamento e registro de| |
| |contrato de crédito; estudo, análise e| |
| |avaliação de operações de crédito; emissão,| |
| |concessão, alteração ou contratação de| |
| |aval, fiança, anuência e congêneres| |
| |serviços relativos à abertura de crédito,| |
| |para quaisquer fins | |
|------|-------------------------------------------|------------|
| 15.09|Arrendamento mercantil (leasing) de| 5%|
| |quaisquer bens, inclusive cessão de| |
| |direitos e obrigações substituição de| |
| |garantia, alteração, cancelamento e| |
| |registro de contrato, e demais serviços| |
| |relacionados ao arrendamento mercantil| |
| |(leasing) | |
|------|-------------------------------------------|------------|
| 15.10|Serviços relacionados a cobranças,| 5%|
| |recebimentos ou pagamentos em geral, de| |
| |títulos quaisquer, de contas ou carnês, de| |
| |câmbio, de tributos e por conta de| |
| |terceiros, inclusive os efetuados por meio| |
| |eletrônico, automático ou por máquinas de| |
| |atendimento; fornecimento de posição de| |
| |cobrança recebimento ou pagamento; emissão| |
| |de carnês, fichas de compensação, impressos| |
| |e documentos em geral | |
|------|-------------------------------------------|------------|
| 15.11|Devolução de títulos, protesto de títulos,| 5%|
| |sustação de protesto, manutenção de| |
| |títulos, reapresentação de títulos, e| |
| |demais serviços a eles relacionados | |
|------|-------------------------------------------|------------|
| 15.12|Custódia em geral, inclusive de títulos e| 5%|
| |valores mobiliários | |
|------|-------------------------------------------|------------|
| 15.13|Serviços relacionados a operações de câmbio| 5%|
| |em geral, edição, alteração, prorrogação,| |
| |cancelamento e baixa de contrato de câmbio;| |
| |emissão de registro de exportação ou de| |
| |crédito; cobrança ou depósito no exterior;| |
| |emissão, fornecimento e cancelamento de| |
| |cheques de viagem; fornecimento,| |
| |transferência, cancelamento e demais| |
| |serviços relativos à carta de crédito de| |
| |importação, exportação e garantias| |
| |recebidas; envio e recebimento de mensagens| |
| |em geral relacionadas a operações de câmbio| |
|------|-------------------------------------------|------------|
| 15.14|Fornecimento, emissão, reemissão, renovação| 5%|
| |e manutenção de cartão magnético, cartão de| |
| |crédito cartão de débito, cartão salário e| |
| |congêneres | |
|------|-------------------------------------------|------------|
| 15.15|Compensação de cheques e títulos quaisquer;| 5%|
| |serviços relacionados a depósito, inclusive| |
| |depósito identificado, a saque de contas| |
| |quaisquer, por qualquer meio ou processo,| |
| |inclusive em terminais eletrônicos e de| |
| |atendimento | |
|------|-------------------------------------------|------------|
| 15.16|Emissão, reemissão, liquidação, alteração,| 5%|
| |cancelamento e baixa de ordens de| |
| |pagamento, ordens de crédito e similares,| |
| |por qualquer meio ou processo; serviços| |
| |relacionados à transferência de valores,| |
| |dados, fundos, pagamentos e similares| |
| |inclusive entre contas em geral | |
|------|-------------------------------------------|------------|
| 15.17|Emissão, fornecimento, devolução, sustação,| 5%|
| |cancelamento e oposição de cheques| |
| |quaisquer, avulsos ou por talão | |
|------|-------------------------------------------|------------|
| 15.18|Serviços relacionados a crédito| 5%|
| |imobiliário, avaliação e vistoria de imóvel| |
| |ou obra, análise técnica e jurídica,| |
| |emissão, reemissão, alteração,| |
| |transferência e renegociação de contrato,| |
| |emissão e reemissão do termo de quitação e| |
| |demais serviços relacionados a crédito| |
| |imobiliário | |
|------|-------------------------------------------|------------|
| 16.01|Serviços de transporte coletivo municipal| 2%|
| |rodoviário, ferroviário e aquaviário de| |
| |passageiros | |
|------|-------------------------------------------|------------|
| 16.02|Outros serviços de transporte de natureza| 2%|
| |municipal | |
|------|-------------------------------------------|------------|
| 17.01|Assessoria ou consultoria de qualquer| 2%|
| |natureza não contida em outros itens desta| |
| |lista; análise, exame, pesquisa,| |
| |coleta,compilação e fornecimento de dados e| |
| |informações de qualquer natureza,inclusive| |
| |cadastro e similares | |
|------|-------------------------------------------|------------|
| 17.02|Datilografia, digitação, estenografia,| 2%|
| |expediente, secretaria em geral, resposta| |
| |audível, redação, edição, interpretação,| |
| |revisão, tradução, apoio e infra-estrutura| |
| |administrativa e congêneres | |
|------|-------------------------------------------|------------|
| 17.03|Planejamento, coordenação, programação ou| 2%|
| |organização técnica, financeira ou| |
| |administrativa | |
|------|-------------------------------------------|------------|
| 17.04|Recrutamento, agenciamento, seleção e| 2%|
| |colocação de mão-de-obra | |
|------|-------------------------------------------|------------|
| 17.05|Fornecimento de mão-de-obra, mesmo em| 2%|
| |caráter temporário, inclusive de empregados| |
| |ou trabalhadores, avulsos ou temporários,| |
| |contratados pelo prestador de serviço | |
|------|-------------------------------------------|------------|
| 17.06|Propaganda e publicidade, inclusive| 2%|
| |promoção de vendas, planejamento de| |
| |campanhas ou sistemas de publicidade,| |
| |elaboração de desenhos, textos e demais| |
| |materiais publicitários | |
|------|-------------------------------------------|------------|
| 17.08|Franquia (franchising) | 2%|
|------|-------------------------------------------|------------|
| 17.09|Perícias, laudos, exames técnicos e| 2%|
| |análises técnicas | |
|------|-------------------------------------------|------------|
| 17.10|Planejamento, organização e administração| 2%|
| |de feiras, exposições, congressos e| |
| |congêneres | |
|------|-------------------------------------------|------------|
| 17.11|Organização de festas e recepções; bufê| 2%|
| |(exceto o fornecimento de alimentação e| |
| |bebidas, que fica sujeito ao ICMS) | |
|------|-------------------------------------------|------------|
| 17.12|Administração em geral, inclusive de bens e| 2%|
| |negócios de terceiros | |
|------|-------------------------------------------|------------|
| 17.13|Leilão e congêneres | 2%|
|------|-------------------------------------------|------------|
| 17.14|Advocacia | 2%|
|------|-------------------------------------------|------------|
| 17.15|Arbitragem de qualquer espécie, inclusive| 2%|
| |jurídica | |
|------|-------------------------------------------|------------|
| 17.16|Auditoria | 2%|
|------|-------------------------------------------|------------|
| 17.17|Análise de Organização e Métodos | 2%|
|------|-------------------------------------------|------------|
| 17.18|Atuaria e cálculos técnicos de qualquer| 2%|
| |natureza | |
|------|-------------------------------------------|------------|
| 17.19|Contabilidade, inclusive serviços técnicos| 2%|
| |e auxiliares | |
|------|-------------------------------------------|------------|
| 17.20|Consultoria e assessoria econômica ou| 2%|
| |financeira | |
|------|-------------------------------------------|------------|
| 17.21|Estatística | 2%|
|------|-------------------------------------------|------------|
| 17.22|Cobrança em geral | 2%|
|------|-------------------------------------------|------------|
| 17.23|Assessoria, análise, avaliação,| 2%|
| |atendimento, consulta, cadastro, seleção,| |
| |gerenciamento de informações, administração| |
| |de contas a receber ou a pagar e em geral,| |
| |relacionados a operações de faturização| |
| |(factoring) | |
|------|-------------------------------------------|------------|
| 17.24|Apresentação de palestras, conferências,| 2%|
| |seminários e congêneres | |
|------|-------------------------------------------|------------|
| 17.25|Inserção de textos, desenhos e outros| 2%|
| |materiais de propaganda e publicidade, em| |
| |qualquer meio (exceto em livros, jornais,| |
| |periódicos e nas modalidades de serviços de| |
| |radiodifusão sonora e de sons e imagens de| |
| |recepção livre e gratuita | |
|------|-------------------------------------------|------------|
| 18.01|Serviços de regulação de sinistros| 2%|
| |vinculados a contratos de seguros; inspeção| |
| |e avaliação de riscos para cobertura de| |
| |contratos de seguros prevenção e gerência| |
| |de riscos seguráveis e congêneres | |
|------|-------------------------------------------|------------|
| 19.01|Serviços de distribuição e venda de| 2%|
| |bilhetes e demais produtos de loteria,| |
| |bingos, cartões,pules ou cupons de apostas,| |
| |sorteios, prêmios,inclusive os decorrentes| |
| |de títulos de capitalização e congêneres | |
|------|-------------------------------------------|------------|
| 20.01|Serviços portuários, ferroportuários,| 2%|
| |utilização de porto, movimentação de| |
| |passageiros, reboque de embarcações,| |
| |rebocador escoteiro, atracação,| |
| |desatracação, serviços de praticagem,| |
| |capatazia armazenagem de qualquer natureza,| |
| |serviços acessórios, movimentação de| |
| |mercadorias, serviços de apoio marítimo, de| |
| |movimentação ao largo, serviços de| |
| |armadores, estiva, conferência, logística e| |
| |congêneres | |
|------|-------------------------------------------|------------|
| 20.02|Serviços aeroportuários, utilização de| 2%|
| |aeroporto,movimentação de passageiros,| |
| |armazenagem de qualquer natureza,| |
| |capatazia, movimentação de aeronaves,| |
| |serviços de apoio aeroportuários, serviços| |
| |acessórios, movimentação de| |
| |mercadorias,logística e congêneres | |
|------|-------------------------------------------|------------|
| 20.03|Serviços de terminais rodoviários,| 2%|
| |ferroviários, metroviários, movimentação de| |
| |passageiros, mercadorias, inclusive suas| |
| |operações, logística e congênere.| |
| |(guindastes - munk) | |
|------|-------------------------------------------|------------|
| 21.01|Serviços de registros públicos, cartorários| 5%|
| |e notariais | |
|------|-------------------------------------------|------------|
| 22.01|Serviços de exploração de rodovia mediante| 5%|
| |cobrança de preço ou pedágio dos usuários,| |
| |envolvendo execução de serviços de| |
| |conservação, manutenção, melhoramentos para| |
| |adequação de capacidade e segurança de| |
| |trânsito, operação, monitoração assistência| |
| |aos usuários e outros serviços definidos em| |
| |contratos, atos de concessão ou de| |
| |permissão ou em normas oficiais | |
|------|-------------------------------------------|------------|
| 23.01|Serviços de programação e comunicação| 2%|
| |visual, desenho industriais e congêneres | |
|------|-------------------------------------------|------------|
| 24.01|Serviços de chaveiros, confecção de| 2%|
| |carimbos, placas, sinalização visual,| |
| |banners, adesivos e congêneres | |
|------|-------------------------------------------|------------|
| 25.01|Funerais, inclusive fornecimento de caixão,| 2%|
| |urna ou esquifes; aluguel de capela;| |
| |transporte do corpo cadavérico;| |
| |fornecimento de flores, coroas e outros| |
| |paramentos; desembaraço de certidão de| |
| |óbito; fornecimento de véu, essa e outros| |
| |adornos; embalsamento, embelezamento,| |
| |conservação ou restauração de cadáveres | |
|------|-------------------------------------------|------------|
| 25.02|Translado intramunicipal e cremação de| 2%|
| |corpos e partes de corpos cadavéricos | |
|------|-------------------------------------------|------------|
| 25.03|Planos ou convênios funerários | 2%|
|------|-------------------------------------------|------------|
| 25.04|Manutenção e conservação de jazigos e| 2%|
| |cemitérios | |
|------|-------------------------------------------|------------|
| 25.05|Cessão de uso de espaços em cemitérios para| 2%|
| |sepultamento | |
|------|-------------------------------------------|------------|
| 26.06|Serviços de coleta, remessa ou entrega de| 2%|
| |correspondências, documentos, objetos, bens| |
| |ou valores, inclusive pelos correios e suas| |
| |agências franqueadas; courrier e congêneres| |
|------|-------------------------------------------|------------|
| 27.01|Serviços de assistência social | 2%|
|------|-------------------------------------------|------------|
| 28.01|Serviços de avaliação de bens e serviços de| 2%|
| |qualquer natureza | |
|------|-------------------------------------------|------------|
| 29.01|Serviços de biblioteconomia | 2%|
|------|-------------------------------------------|------------|
| 30.01|Serviços de biologia, biotecnologia e| 2%|
| |química | |
|------|-------------------------------------------|------------|
| 31.01|Serviços técnicos em edificações,| 2%|
| |eletrônica eletrotécnica, mecânica,| |
| |telecomunicações e congêneres | |
|------|-------------------------------------------|------------|
| 32.01|Serviços de desenhos técnicos | 2%|
|------|-------------------------------------------|------------|
| 33.01|Serviços de desembaraço aduaneiro,| 2%|
| |comissários, despachantes e congêneres | |
|------|-------------------------------------------|------------|
| 34.01|Serviços de investigações particulares,| 2%|
| |detetives e congêneres | |
|------|-------------------------------------------|------------|
| 35.01|Serviços de reportagem, assessoria de| 2%|
| |imprensa, jornalismo e relações públicas | |
|------|-------------------------------------------|------------|
| 36.01|Serviços de meteorologia | 2%|
|------|-------------------------------------------|------------|
| 37.01|Serviços de artistas, atletas, modelos e| 2%|
| |manequins | |
|------|-------------------------------------------|------------|
| 38.01|Serviços de museologia | 2%|
|------|-------------------------------------------|------------|
| 39.01|Serviços de ourivesaria e lapidação (quando| 2%|
| |o material for fornecido pelo tomador do| |
| |serviço) | |
|------|-------------------------------------------|------------|
| 40.01|Obras de arte sob encomenda | 2%|
|______|___________________________________________|____________|
c) Recolhimento do ISS retido sobre serviços prestados por Pessoa Física e Pessoa Jurídica
c1) Quando o agente suprido pagar o serviço com Cartão pelo valor líquido, ou seja, o valor correspondente ao ISS está contido no limite do Cartão de Pagamento, a UG deverá, no documento SF de concessão do adiantamento, incluir a situação DOB030 (para municípios não conveniados) ou DDR006 (para municípios conveniados) e efetuar o recolhimento, observada a legislação do município.
Ambas as situações deverão ser pagas na mesma vinculação de pagamento utilizada para pagamento
das faturas;
c2) Para a situação DOB030, o gestor deverá selecionar, no Pré-Doc da OB, o tipo de OB “OB Banco”, preenchendo o CNPJ do Banco do Brasil no campo “Favorecido”, bem como o CIT (Código de Identificação de Transferência) + código da UG + ISSQN e a agência bancária vinculada à UG no campo “Domicílio Bancário do Favorecido”. Após a geração da OB Banco, a UG deverá remeter à agência do Banco do Brasil, via ofício, a guia de recolhimento do ISS ou, caso não possua este documento, informar o CNPJ e os dados bancários do município favorecido do imposto para que o banco efetue o depósito;
c3) Quando o agente suprido sacar o valor bruto e pagar o valor líquido para o prestador do serviço, ou seja, o agente suprido estiver com o valor da retenção sobre sua posse, em espécie, este deverá devolver o valor do ISS para a UG por meio de GRU com o código de 68808-8. Após o processamento do documento RA (Registro de Arrecadação) de devolução, a UG deverá incluir um documento hábil do tipo DT com a situação PSO001 (para municípios não conveniados) ou PSO065 (para municípios conveniados), efetuando o recolhimento do imposto pela aba “Dados de Pagamento”; e,
c4) Em ambas as situações, deverá ser informada a fonte 1491000000 e categoria de gasto com a letra "P" nos campos respectivos da aba “Principal Sem Orçamento”. Na realização do documento, através da transação GERCOMP, deverá ser informada a vinculação de pagamento 990.
Normas e Manuais
Portaria Normativa nº 5/2024 - ASTEC/REIT. Disponível em: https://proad.ifc.edu.br/wp-content/uploads/sites/64/2024/07/PN-5.2024.pdf
Manual SIAFI: 021121. SUPRIMENTO DE FUNDOS. 2024. Disponível em: https://sisweb.tesouro.gov.br/apex/cosis/manuais/siafi/021121
GUIA DE BOAS PRÁTICAS EM SUPRIMENTO DE FUNDOS E CARTÃO DE PAGAMENTO. Controladoria-Geral da União. 2024. Disponível em: https://www.gov.br/cgu/pt-br/acoes-da-cgu-em-apoio-ao-rio-grande-do-sul/imagens/GuiaSuprimento.pdf
Materiais de outros órgãos
SUPRIMENTO DE FUNDOS E CARTÃO DE PAGAMENTO: Perguntas & Respostas. CONTROLADORIA-GERAL DA UNIÃO - CGU. Disponível em: https://proad.ufpr.br/wp-content/uploads/2025/05/NEOF-05-Suprimento-de-Fundos-e-CPGF-Cartilha-CGU.pdf
MANUAL DE PROCEDIMENTOS DE SUPRIMENTO DE FUNDOS / CARTÃO DE PAGAMENTOS DO GOVERNO FEDERAL. UFJF - Universidade Federal de Juiz de Fora. Disponível em: https://www2.ufjf.br/coesf/wp-content/uploads/sites/198/2025/01/NOVO-MANUAL-DE-PROCEDIMENTOS-SUPRIMENTO-DE-FUNDOS-Atualizada-em-12.01.2025.pdf
MANUAL DE CONCESSÃO, UTILIZAÇÃO E PRESTAÇÃO DE CONTAS DE SUPRIMENTOS DE FUNDOS. DNIT - Departamento Nacional de Infraestrutura de Transportes. S/D. Disponível em: https://www.gov.br/dnit/pt-br/central-de-conteudos/atos-normativos/tipo/manual/in-10-2021-manual.pdf
MANUAL PARA CONCESSÃO DE SUPRIMENTO DE FUNDOS. Instituto Federal Sudeste de Minas Gerais. 2024. Disponível em: https://www.ifsudestemg.edu.br/documentos-institucionais/unidades/reitoria/pro-reitorias/administracao/manuais/01-concessao-de-suprimento-de-fundos.pdf
MANUAL SUPRIMENTO DE FUNDOS. Instituto Federal Sergipe. 2024. Disponível em: https://www.ifs.edu.br/images/Manual_Suprimento_de_Fundos_IFS_diagrama%C3%A7%C3%A3o_atualizado.pdf
Manual Suprimento de Fundos. Instituto Federal Alagoas. 2024. Disponível em: https://www2.ifal.edu.br/o-ifal/administracao/normas/contabilidade-e-financas/copy_of_Manual_Suprimento_de_Fundosversao1.pdf
Caderno de Orientação aos Agentes da Administração: SUPRIMENTO DE FUNDOS. 4ª ed. 2024. SEF. Disponível em: https://www.sef.eb.mil.br/images/cadernos_de_orientacao/Caderno_de_Orienta__o_10-1_Sup_de_Fundos_2024_10_CGCFEx_retificado_assinado.pdf
Manuais e Orientações (Suprimentos de Fundos). UFMG - Universidade Federal de Minas Gerais. 2023. Disponível em: https://www.ufmg.br/proplan/execucao-da-despesa-publica/suprimento-de-fundos/manuais-e-orientacoes-suprimentos-de-fundos/
Legislação (Suprimento de Fundos). UFMG - Universidade Federal de Minas Gerais. 2023. Disponível em: https://www.ufmg.br/proplan/execucao-da-despesa-publica/suprimento-de-fundos/legislacao-suprimentos-de-fundos/
Procedimentos Contábeis. Suprimento de Fundos: Cartão de Pagamento do Governo Federal. Tesouro Nacional. S/D. Disponível em: https://sisweb.tesouro.gov.br/apex/f?p=2501:9::::9:P9_ID_PUBLICACAO_ANEXO:7735
MANUAL DE SUPRIMENTO DE FUNDOS. UFES - Universidade Federal do Espírito Santo. 2024. Disponível em: https://scf.ufes.br/sites/scf.ufes.br/files/field/anexo/manual_suprimento_de_fundos_ufes_2024_atual_4.pdf
Reclassificação de Despesas
https://sisweb.tesouro.gov.br/apex/cosis/manuais/siafi/021121
17.4 - Reclassificação da despesa
17.4.1 – Acessar a transação CONDH, informando o documento hábil de origem (SF) e clicar em Alterar Documento Hábil. Na aba Outros Lançamentos, incluir as situações do tipo SPEXXX e SPNXXX, informando o número do empenho e o subelemento 96 nas situações do tipo SPEXXX e o número do mesmo empenho e o subelemento em que ocorreu a despesa nas situações do tipo SPNXXX.

11.2.3 - No mês de dezembro, a reclassificação das despesas de suprimento de fundos deve ocorrer até o prazo de fechamento constante da Norma de Encerramento de Exercício (02.03.18) , editada anualmente. Assim, somente será possível reclassificar despesas no sistema do exercício em que foi feita a concessão do suprimento, observados os prazos de fechamento para UG ou, se for o caso, para setoriais contábeis, constantes na referida norma. Não é possível reclassificar Suprimentos no sistema do exercício seguinte e, nesses casos, a despesa permanecerá executada no subelemento 96, devendo ser observado o item 16.9.2.1.
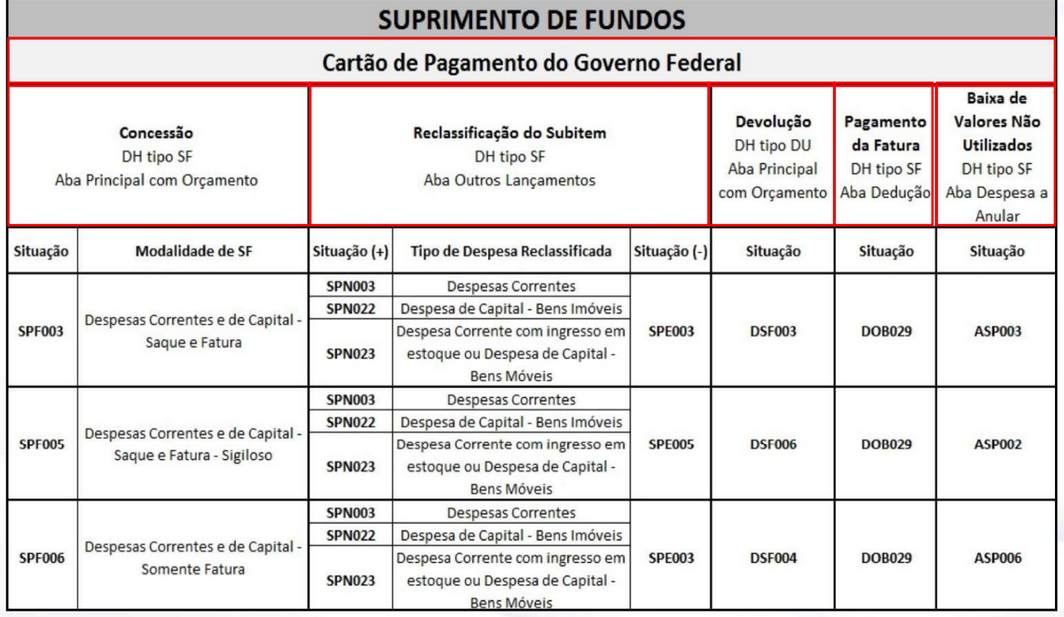
Reclassificação da Despesa
a) Acessar a transação CONDH, informando o documento hábil de origem SF e clicar em “Alterar Documento Hábil”. Na aba “Outros Lançamentos”, incluir as situações do tipo SPEXXX e SPNXXX, informando o número do empenho e o subelemento 96 nas situações do tipo SPEXXX e o número do mesmo empenho e o subelemento em que ocorreu a despesa nas situações do tipo SPNXXX; e,
b) Clicar em “REGISTRAR”, gerando um documento NS.
Estorno de Valores não Utilizados
a) Acessar a transação CONDH, informando o documento hábil de origem SF e clicar em “Alterar Documento Hábil”. Na aba “Despesa a Anular”, incluir a situação ASP003 (para SF concedido por meio da situação SPF003) ou ASP006 (para SF concedido por meio da situação SPF006), informando o número da Nota de Empenho a ser estornado, bem como o subelemento 96; e,
b) Clicar em “REGISTRAR”, gerando um documento NS.
Prestação de Contas
https://proad.ifc.edu.br/wp-content/uploads/sites/64/2024/07/PN-5.2024.pdf
CAPÍTULO VII
DA PRESTAÇÃO DE CONTAS
Art. 26. Findo o período de aplicação, deve-se iniciar a prestação de contas, observando-se com atenção o prazo final existente na proposta de concessão. Nesse procedimento, o suprido deve apresentar todos os documentos comprobatórios, emitidos em nome do Instituto Federal Catarinense – Reitoria ou Campus, em ordem cronológica do gasto, conforme o período de aplicação estabelecido, informando as quantidades, os valores unitários, os valores totais e a discriminação das despesas realizadas.
Art. 27. Compõem a prestação de contas, por parte do suprido, os seguintes documentos:
I - Formulário de prestação de contas (Anexo III) arquivo desconfigurado;
II - NFes das despesas com todos os requisitos informados anteriormente, devidamente atestadas por servidor que solicitou a compra ou contratação. É vedado ao próprio suprido atestar os documentos. O Atesto será feito da seguinte forma: “Atesto que o material foi recebido” ou “Atesto que os serviços foram prestados”.
III – Formulários de solicitação de compras atendidas pelo suprimento de fundos.
Art. 28. Além da observância dos documentos, a prestação de contas também deve considerar as seguintes observações e diretrizes:
I - Não será permitido incluir, na prestação de contas, notas fiscais comprobatórias da aquisição de material permanente e/ou equipamentos. Na ocorrência deste fato, o suprido deverá recolher via GRU o valor da despesa em desacordo;
II - As prestações de contas deverão ser encaminhadas à Diretoria de Administração e Planejamento, que realizará a análise e conferência, remetendo o processo ao ordenador de despesas no caso de falhas ou inconsistências na utilização ou prestação de contas do suprimento de fundos.
III - O agente suprido deverá ser imediatamente notificado pelo ordenador de despesas para apresentar a prestação de contas, sanar a falha ou recolher, à Conta Única do Tesouro Nacional, os valores correspondentes às aplicações consideradas indevidas;
IV - Decorrido o prazo estabelecido na notificação sem que a prestação de contas seja apresentada ou a falha sanada, deverá o ordenador de despesas remeter o processo à Corregedoria, para apuração dos fatos, bem como determinar a abertura de processo administrativo de reposição ao erário, caso seja constatado débito, sem prejuízo da garantia do contraditório e ampla defesa, obedecido ainda o disposto no art. 46 da Lei nº 8.112/1990.
Art. 29. É de responsabilidade do Suprido o detalhamento das Notas Fiscais de prestação de contas, por meio do Portal de Compras do Governo Federal/Módulo Cartão de Pagamento.
Art. 30. Todos os documentos fiscais comprobatórios das despesas serão analisados pela Diretoria de Administração e Planejamento, para constatar a conformidade ou divergência, tendo como base as seguintes diretrizes:
I - Verificar se todas as despesas foram realizadas exclusivamente dentro do período de aplicação estabelecido no ato da concessão;
II - Verificar se foram anexadas à prestação de contas todas as solicitações de aquisição /contratação de serviço e se estas atendem aos requisitos estabelecidos no ato da concessão;
III - Verificar se a despesa realizada se enquadra na classificação orçamentária especificada no ato da concessão;
IV - Verificar se os pagamentos foram realizados à vista, pelo seu valor total e em uma única parcela;
V - Verificar se não houve fracionamento da despesa;
VI - Confrontar os documentos comprobatórios da realização da despesa com as faturas fornecidas pela instituição operadora do cartão.
VII - Verificar se os documentos comprobatórios da realização da despesa (notas fiscais, recibos e outros) foram emitidos corretamente, estão sem rasuras, em nome do órgão /entidade, e se apresentam a data, o endereço e a discriminação da despesa efetivamente realizada, acompanhados do respectivo atesto do recebimento /execução do serviço pelo demandante;
VIII - Verificar se o agente suprido observou a legislação tributária pertinente, especialmente quando da contratação de prestadores de serviço autônomos;
IX - Verificar se houve utilização da transação de saque somente para as ações devidamente autorizadas no ato da concessão;
X - Verificar se houve recolhimento ao Tesouro Nacional de qualquer saldo em espécie porventura em seu poder;
XI - Verificar se houve despesa em período de férias do agente suprido ou em seus afastamentos legais;
XII - Verificar se houve justificativa para a realização de despesas em finais de semana.
Art. 31. Cabe aos detentores de suprimentos de fundos fornecer indicação precisa dos saldos em seu poder em 31 de dezembro de cada exercício, para efeito de contabilização e reinscrição da respectiva responsabilidade pela sua aplicação em data posterior, observados os prazos assinalados pelo ordenador da despesa.
Parágrafo único. A importância aplicada até 31 de dezembro será comprovada até 15 de janeiro seguinte.
III - Anexo III - Modelo de Prestação de Contas;
V – Anexo V – Itens de despesa;
VI – Anexo VI – Check-list de análise da prestação de contas.
O prazo máximo para aplicação do Suprimento de Fundos, será de até 90 dias, a contar da data do ato de concessão do suprimento de Fundos, e não ultrapassará o término do exercício financeiro (Item 8.2 da Macrofunção SIAFI no 02.11.21).
Registro de Notas no SCP
Portaria MPOG no 90/2009 - Institui o Sistema do Cartão de Pagamento (SCP);
Efetuar o detalhamento das compras através do SCP (Sistema do Cartão de Pagamento), conforme orientações seguintes.
1) Acessar o Site Comprasnet (https://www.gov.br/compras/pt-br) para efetuar o Detalhamento das Compras e dos Saques, conforme telas a seguir:


Conforme Artigo 7º da Portaria MPDG no 90/2009 (https://www.gov.br/compras/pt-br/acesso-a-informacao/legislacao/portarias/portaria-no-90-de-24-de-abril-de-2009), caberá ao portador do CPGF proceder ao registro das despesas no SCP em até trinta dias após efetuada cada transação.
2) Indicar o período de detalhamento:


Documentos para Prestação de Contas
Compõem a prestação de contas:
a) A Proposta de Concessão de Suprimento;
b) Cópias das Notas de Empenho emitidas;
c) Cópias das Ordens Bancárias;
d) O Relatório de Prestação de Contas (documento emitido pelo suprido informando que entregou todos os documentos necessários e efetuou todos os procedimentos suficientes para a realização da prestação de contas, conforme modelo presente no próximo slide);
e) Os documentos originais (nota fiscal/fatura/recibo/cupom fiscal), devidamente atestados, emitidos em nome do órgão, comprovando as despesas realizadas. Todos os documentos deverão ter a data de emissão igual ou posterior à data da entrega do numerário e deverão estar compreendidos dentro do período fixado para a aplicação dos recursos;
f) A Guia de Recolhimento da União (GRU), referente às devoluções de valores sacados e não gastos em até três dias;
g) Cópias dos documentos de arrecadação do ISS, se for o caso;
h) Cópias dos DARFs da DCTFWeb (11% de previdência de PF e Patronal), se for o caso;
i) Cópias das NS (Nota de Sistema) de reclassificação e de baixa dos valores não utilizados; e,
j) Cópias das faturas do Cartão.

Faturas do Cartão do Governo Federal
No fechamento da fatura do mês, o responsável deverá encaminhar os documentos de pagamento ao Financeiro para liquidação e pagamento da fatura.

Deve-se incluir nos respectivos processos SIPAC os demonstrativos mensais e a fatura de cada suprido.

A seguir, deve-se despachar a solicitação de pagamento ao financeiro por e-mail.
Manual de Utilização do Cartão de Pagamento do Governo Federal no IFC Araquari
1. Apresentação
O Suprimento de Fundos é um regime excepcional de execução orçamentária e financeira destinado ao pagamento de despesas que, justificadamente, não possam seguir os procedimentos ordinários da Administração Pública.
No Poder Executivo Federal, sua utilização ocorre, em regra, por meio do Cartão de Pagamento do Governo Federal (CPGF), atribuído a servidor formalmente designado como suprido.
No IFC, o procedimento é regulamentado pela Portaria Normativa nº 5/2024, observadas a legislação federal, as orientações dos órgãos de controle e os procedimentos institucionais do Campus Araquari.
Regra principal: o CPGF não substitui o planejamento das contratações, o almoxarifado, os contratos vigentes ou os procedimentos regulares de compras. Sua utilização exige necessidade concreta, enquadramento legal, justificativa e prestação de contas.
Este manual orienta os servidores sobre as possibilidades de utilização do cartão, as responsabilidades envolvidas e os procedimentos de concessão, execução e prestação de contas.
2. Quando o CPGF pode ser utilizado
O art. 45 do Decreto nº 93.872/1986 e o art. 3º da Portaria Normativa IFC nº 5/2024 estabelecem três hipóteses de utilização:
| Hipótese | Características | Exemplo |
|---|---|---|
| Despesas eventuais que exijam pronto pagamento | Necessidades imprevistas ou excepcionais que demandem atendimento tempestivo. | Reparo inesperado em instalação hidráulica de laboratório, sem cobertura contratual adequada. |
| Despesas de pequeno vulto | Aquisições e serviços de valor reduzido, observados os limites legais e a inadequação do procedimento ordinário ao caso. | Compra pontual de peça de reposição de baixo valor, indisponível em estoque. |
| Despesas de caráter sigiloso | Despesas expressamente classificadas como sigilosas em regulamentação específica. | Operações autorizadas por normas próprias, não aplicáveis automaticamente às atividades ordinárias do IFC. |
O enquadramento em uma dessas hipóteses não dispensa a comprovação da necessidade e da regularidade da despesa.
2.1 Condições para utilização
Antes de cada compra, o suprido deverá verificar:
- A finalidade pública e a justificativa da necessidade.
- O enquadramento em uma hipótese legal.
- A inexistência de atendimento adequado e tempestivo por estoque, contrato, ata ou outro procedimento ordinário.
- A compatibilidade com o objeto, a natureza e o prazo da concessão.
- A disponibilidade de saldo e o respeito aos limites financeiros.
- A ausência de fracionamento ou outra vedação.
- A possibilidade de comprovar o pagamento, o recebimento do material ou a execução do serviço.
Atenção: o pequeno valor ou a disponibilidade de saldo no cartão não autorizam, isoladamente, a realização da despesa.
3. Quais despesas podem ser realizadas
O art. 9º da Portaria Normativa IFC nº 5/2024 admite as seguintes naturezas de despesa:
| Elemento | Descrição | Exemplos possíveis |
|---|---|---|
| 339030 | Material de consumo | Parafusos, conexões, componentes elétricos, materiais hidráulicos, reagentes, insumos laboratoriais e descartáveis. |
| 339033 | Passagens e despesas com locomoção | Pedágios, combustível e deslocamentos excepcionais vinculados a atividades institucionais, quando admitidos. |
| 339036 | Serviços de pessoa física | Serviços pontuais prestados por autônomos, observadas as obrigações fiscais e previdenciárias. |
| 339037 | Locação de mão de obra | Situações excepcionais efetivamente enquadráveis nesse elemento, sem substituir contratos continuados. |
| 339039 | Serviços de pessoa jurídica | Chaveiro, reparos hidráulicos, serviços elétricos pontuais e pequenos consertos. |
| 339040 | Serviços de TIC | Manutenção técnica eventual e reparos pontuais em infraestrutura de tecnologia da informação. |
| 339047 | Obrigações tributárias e contributivas | Obrigações admitidas na norma institucional, inclusive situações relacionadas à ART, conforme o enquadramento aplicável. |
Os exemplos são orientativos. A admissibilidade depende da situação concreta, das condições da concessão e da classificação orçamentária adequada.
3.1 Exemplos práticos no Campus Araquari
| Situação | Possibilidade de utilização |
|---|---|
| Vazamento inesperado em laboratório | Aquisição de conexões ou contratação de reparo pontual, quando não houver atendimento contratual tempestivo. |
| Falha elétrica em instalação institucional | Compra de componente ou serviço necessário ao restabelecimento do funcionamento, após avaliação técnica quando cabível. |
| Equipamento laboratorial danificado | Compra excepcional de peça de reposição ou contratação de reparo, observada a classificação patrimonial. |
| Necessidade superveniente em atividade de pesquisa | Aquisição de reagente ou insumo de consumo não disponível, com justificativa técnica e demonstração da excepcionalidade. |
| Ocorrência inesperada em atividade agropecuária | Aquisição pontual de material indispensável ao atendimento, sem estoque ou contratação adequada disponível. |
| Problema em veículo oficial durante viagem | Serviço emergencial de reparo, quando não houver solução regular tempestiva. |
| Falha em infraestrutura de rede | Serviço técnico pontual para restabelecimento de atividade essencial, mediante avaliação da área de TIC. |
3.2 Despesas que exigem atenção especial
Alimentação e coffee break: exigem justificativa de interesse público e excepcionalidade. A aquisição de gêneros alimentícios caracteriza, em princípio, material de consumo; o fornecimento organizado de alimentação pode constituir serviço. Eventos previamente programados devem seguir o planejamento regular.
Materiais para ensino e pesquisa: podem ser adquiridos em situações supervenientes devidamente justificadas. Necessidades previsíveis do calendário acadêmico devem integrar o planejamento de compras.
Peças e acessórios: a classificação depende da natureza do objeto e da operação. Em caso de dúvida sobre material permanente ou incorporação patrimonial, consulte o Patrimônio antes da compra.
Serviços de manutenção: podem ser admitidos quando pontuais e excepcionais. A existência de contrato vigente capaz de atender à demanda em tempo hábil afasta a necessidade de utilização do suprimento.
3.3 Despesas vedadas ou inadequadas
Não devem ser realizadas por CPGF:
- Aquisições de material permanente, conforme o art. 24 da Portaria Normativa IFC nº 5/2024.
- Compras periódicas destinadas à formação de estoque.
- Despesas pessoais ou sem finalidade institucional.
- Contratações continuadas ou destinadas a substituir contratos regulares.
- Aquisições previsíveis que deveriam ter sido planejadas.
- Despesas já atendidas adequadamente por contrato, ata ou almoxarifado.
- Compras parceladas ou fora do período de aplicação.
- Despesas incompatíveis com a concessão ou sem documentação regular.
- Fracionamento de aquisições para contornar limites ou procedimentos de contratação.
Exemplos: computadores, impressoras, mobiliário, abastecimento rotineiro de materiais de escritório e serviços permanentes de limpeza ou manutenção não devem ser adquiridos por suprimento de fundos nas condições descritas.
4. Limites financeiros e fracionamento
Os limites são definidos pela Portaria Normativa MF nº 1.344/2023, com base nos valores atualizados do art. 75 da Lei nº 14.133/2021.
4.1 Limites para 2026
| Modalidade | Concessão máxima | Pequeno vulto |
|---|---|---|
| Obras e serviços de engenharia | R$ 65.492,10 | R$ 6.549,21 |
| Demais compras e serviços | R$ 32.746,06 | R$ 3.274,61 |
Os limites de concessão correspondem a 50% dos valores legais de referência, e os limites por despesa de pequeno vulto, a 5%.
O limite de concessão representa o valor máximo autorizável ao suprido, e não o valor disponível para cada compra. O valor efetivamente concedido deve estar registrado no ato de concessão.
O limite de 5% aplica-se especificamente às despesas enquadradas como de pequeno vulto. As despesas eventuais que exijam pronto pagamento possuem hipótese legal própria, sem afastar os limites da concessão, as condições autorizadas e os demais controles aplicáveis.
Atenção: os valores devem ser conferidos a cada exercício. O enquadramento como serviço de engenharia depende da natureza efetiva da despesa.
4.2 Fracionamento de despesa
É proibido dividir artificialmente aquisições ou contratações para evitar limites financeiros ou procedimentos ordinários.
Conforme a Portaria Normativa MF nº 1.344/2023, a análise deve considerar a individualização física e funcional do objeto, a unidade gestora e o conjunto das aquisições realizadas no exercício.
Os gastos com objetos de mesma natureza também devem ser considerados em conjunto com os realizados por dispensa de licitação, para verificação dos limites legais aplicáveis.
Exemplo: adquirir sucessivamente o mesmo material por diferentes supridos para evitar uma contratação regular pode caracterizar fracionamento.
A repetição de aquisições, entretanto, não deve ser considerada isoladamente. É necessário avaliar o objeto, a previsibilidade e as circunstâncias concretas.
O simples uso de uma mesma nota de empenho para despesas distintas não constitui, por si só, fracionamento.
5. Responsabilidades
| Responsável | Atribuições |
|---|---|
| Proponente | Superior hierárquico do suprido que solicita e justifica a concessão, indicando finalidade, valores e naturezas de despesa. |
| Ordenador de Despesas | Autoriza a concessão, define condições e limites, determina providências quando cabíveis e decide sobre a prestação de contas. |
| Demandante | Identifica e justifica a necessidade, verifica alternativas ordinárias e atesta o recebimento ou a execução. |
| Suprido | Analisa e autoriza as solicitações regulares, utiliza o cartão, controla saldos, reúne documentos, registra transações e presta contas. |
| DAP | Instrui e acompanha o fluxo administrativo, analisa e confere a prestação de contas e encaminha as providências previstas na norma institucional. |
| Coordenação de Execução Orçamentária e Financeira — CEOF | Atua nos empenhos, pagamentos de faturas, classificação, tributação, conciliação, reclassificação, anulação de saldos e demais procedimentos orçamentários e financeiros. |
| Almoxarifado e Patrimônio | Verificam a disponibilidade em estoque e orientam o enquadramento patrimonial, quando necessário. |
| Contabilidade e setores técnicos | Prestam orientação especializada e realizam os procedimentos de sua competência. |
A DAP exerce as atribuições de análise e conferência previstas nos arts. 28 e 30 da Portaria Normativa IFC nº 5/2024. Essa atuação não se confunde com a decisão do ordenador de despesas.
É vedado ao suprido atuar como demandante da própria despesa ou atestar suas próprias notas fiscais, conforme os arts. 5º e 13 da norma institucional.
6. Concessão do suprimento
A concessão autoriza previamente determinado servidor a realizar despesas durante período definido, dentro dos valores e das naturezas estabelecidos.
Pode ocorrer de forma preventiva, para atendimento de necessidades excepcionais futuras, desde que haja justificativa institucional.
6.1 Procedimento
O proponente deverá encaminhar à DAP:
- Memorando Eletrônico, com justificativa da excepcionalidade, indicação das necessidades da unidade e dos valores solicitados.
- Anexo I — Solicitação de Suprimento de Fundos, com identificação do proponente e do suprido, valores por natureza, período de aplicação e prazo de prestação de contas.
- Assinaturas do proponente, do suprido e do ordenador de despesas, conforme o art. 8º da Portaria Normativa IFC nº 5/2024.
Após a autorização, serão providenciadas a instrução do processo, a emissão dos empenhos e a disponibilização do limite no CPGF.
Nenhuma despesa poderá ser realizada antes do cumprimento dessas formalidades.
6.2 Quem pode receber suprimento de fundos
O suprido deve ser servidor público em exercício no IFC, formalmente autorizado a utilizar o cartão.
Conforme o art. 7º da Portaria Normativa IFC nº 5/2024, não poderá receber suprimento o servidor que:
- Seja responsável por dois suprimentos em aberto.
- Seja responsável pela guarda ou utilização do material a adquirir, salvo inexistência de outro servidor para assumir a função.
- Tenha prestação de contas de suprimento anterior pendente.
- Esteja declarado em alcance, por ausência de prestação de contas ou rejeição decorrente de desvio, desfalque, falta ou má aplicação dos recursos.
- Esteja em licença, férias, afastamento ou respondendo a sindicância ou processo administrativo disciplinar, nas condições previstas na norma.
Também deverão ser observados os impedimentos federais pertinentes e a necessária segregação de funções.
A designação deve considerar as condições do servidor para executar, controlar e comprovar adequadamente as despesas.
O cartão é pessoal e intransferível.
6.3 Prazos
| Etapa | Prazo |
|---|---|
| Aplicação do suprimento | Até 90 dias, conforme o ato de concessão, sem ultrapassar o exercício financeiro. |
| Prestação de contas | Até 30 dias após o término do período de aplicação. |
| Comprovação de recursos aplicados até 31 de dezembro | Até 15 de janeiro do exercício seguinte, conforme a regra de encerramento. |
| Detalhamento das transações no SCP | Até 30 dias após cada transação. |
O suprido deverá observar os prazos expressos no ato de concessão e as regras específicas aplicáveis ao encerramento do exercício.
7. Solicitação e execução da despesa
7.1 Solicitação pelo demandante
Quando surgir uma necessidade concreta, o setor interessado deverá preencher e assinar o Anexo II — Formulário de Solicitação de Uso do Suprimento de Fundos.
O documento deverá informar:
- Setor e servidor demandante.
- Objeto, quantidades e finalidade institucional.
- Justificativa da necessidade e da excepcionalidade.
- Prazo para atendimento e consequências do não atendimento.
- Pesquisa de fornecedores e preços.
- Inexistência ou insuficiência de estoque, contrato, ata ou outro meio ordinário.
- Local de utilização e identificação patrimonial, quando aplicável.
As quantidades devem corresponder à necessidade demonstrada, evitando aquisições excessivas.
Exemplo de justificativa:
Foi identificado vazamento inesperado em uma conexão hidráulica do Laboratório X, impedindo a utilização segura do ambiente. A aquisição das peças solicitadas é necessária para restabelecer seu funcionamento. Não há material disponível no almoxarifado nem solução contratual capaz de atender à demanda no prazo necessário. Os quantitativos correspondem exclusivamente às peças exigidas para o reparo.
A justificativa deverá ser adaptada aos fatos efetivamente verificados.
7.2 Pesquisa de preços
Sempre que possível, o demandante deverá pesquisar fornecedores e registrar os preços no Anexo II.
Podem ser utilizados orçamentos comerciais, consultas diretas, lojas virtuais e referências de contratações públicas.
A comparação deve considerar preço, frete, prazo de entrega e condições efetivas de fornecimento.
A escolha de proposta diferente da de menor preço deverá ser justificada. Quando a pesquisa comparativa for inviável, deverão ser registrados os motivos.
7.3 Análise e autorização pelo suprido
Recebida a solicitação, o suprido deverá verificar os requisitos da seção 2.1 e registrar sua decisão no item 7 — Análise do Suprido, constante do Anexo II.
O formulário permite:
- Autorizar a despesa, indicando o valor máximo autorizado e assinando a manifestação; ou
- Não autorizar a despesa, com justificativa e orientações pertinentes.
A autorização limita-se aos itens, quantitativos e condições indicados na solicitação, observados o saldo, o período de aplicação e os limites da concessão.
Solicitações incompletas ou incompatíveis deverão ser devolvidas ao demandante para correção ou esclarecimento.
Não é necessária nova concessão ou autorização individual da DAP para cada compra realizada no âmbito de suprimento vigente, sem prejuízo das autorizações específicas eventualmente exigidas.
7.4 Pagamento
Após a autorização, o suprido poderá realizar a compra.
O pagamento deverá ocorrer:
- Exclusivamente pelo suprido autorizado.
- Na modalidade crédito, pelo valor integral e sem parcelamento.
- Dentro do período e dos limites da concessão.
- Com documento fiscal válido, emitido em nome e CNPJ do IFC.
- Sem acréscimo de preço cobrado exclusivamente pelo uso do cartão.
O suprido deverá conferir o objeto, as quantidades e os valores antes de concluir a operação.
7.5 Compras pela internet
A compra pela internet pode ser admitida quando justificada, observada a preferência institucional por estabelecimentos físicos.
Antes do pagamento, deverão ser confirmados a identificação do fornecedor, a segurança da operação, o documento fiscal, o frete e o prazo de entrega.
Em marketplaces, devem ser evitadas operações que impeçam identificar o vendedor efetivo ou obter documentação fiscal regular.
O Guia da CGU orienta a obtenção de autorização específica do ordenador de despesas para aquisições pela internet, além dos cuidados de segurança. Essa orientação deverá ser observada no planejamento da operação.
8. Documento fiscal, atesto e comprovação
Toda despesa deverá ser comprovada por documento fiscal regular, sem rasuras e compatível com o objeto adquirido ou contratado.
O documento deverá identificar o fornecedor, o IFC e seu CNPJ, a data, a descrição do objeto, as quantidades e os valores correspondentes.
Para serviços prestados por pessoa física, deverão ser observados os documentos e requisitos fiscais específicos, inclusive o Recibo de Pagamento a Autônomo, quando cabível.
8.1 Atesto do demandante
Após o recebimento, o demandante deverá atestar a conformidade do material ou serviço.
O atesto deverá identificar:
- Número e data da nota fiscal.
- Fornecedor e objeto.
- Quantidade recebida ou serviço executado.
- Data e conformidade do recebimento ou execução.
- Identificação e assinatura do responsável.
Modelo de atesto:
Atesto que os materiais descritos na Nota Fiscal nº [número], emitida por [fornecedor], foram recebidos em [data], na quantidade informada, e conferidos quanto à conformidade com a solicitação apresentada.
[Nome, cargo/função, data e assinatura.]
Para serviços, o texto deverá comprovar sua efetiva execução.
O suprido não poderá atestar suas próprias notas fiscais.
8.2 Evidências
O demandante deverá encaminhar ao suprido a nota fiscal acompanhada do atesto e de evidências pertinentes, como fotografias dos materiais, peças instaladas, serviços executados ou outros registros que comprovem o atendimento.
Esses documentos deverão integrar a prestação de contas.
9. Situações especiais
9.1 Despesas em viagens
O CPGF poderá atender necessidades excepcionais vinculadas a missões institucionais, quando não cobertas pelas diárias ou por outros meios disponíveis.
Exemplos incluem reparo emergencial de veículo oficial, pedágio necessário ou serviço indispensável à continuidade da atividade.
O cartão não substitui o pagamento regular de diárias nem autoriza despesas pessoais.
9.2 Despesas em finais de semana
Despesas em finais de semana somente poderão ocorrer em situações devidamente justificadas.
Não deverão ser realizadas despesas durante férias ou afastamentos legais do suprido.
9.3 Saques
A modalidade ordinária de pagamento é o crédito.
Conforme os arts. 14 a 18 da Portaria Normativa IFC nº 5/2024, o saque somente poderá ocorrer em situações excepcionais, previamente autorizadas pelo ordenador de despesas, para atendimento em localidades ou estabelecimentos sem condições de operação com o CPGF.
Deverá ser observado o limite de 20% do total da despesa anual do órgão efetuada com suprimento de fundos, conforme a norma institucional.
O saque deverá corresponder ao valor necessário à despesa. Eventual excedente deverá ser devolvido por GRU, no prazo máximo de três dias úteis, contado a partir do dia seguinte ao saque.
Quando o excedente for inferior a R$ 30,00, a norma permite sua manutenção temporária até que o valor acumulado atinja R$ 30,00, observadas as demais obrigações de regularização e prestação de contas.
Para devolução de suprimento no exercício, a Portaria prevê o código GRU 68808-8, cuja aplicação deverá ser confirmada pela CEOF conforme o caso.
9.4 Perda, furto ou roubo do cartão
Em caso de perda, furto, roubo ou suspeita de utilização indevida, o suprido deverá:
- Comunicar imediatamente o Banco do Brasil e solicitar o bloqueio do cartão.
- Informar o ordenador de despesas, a DAP e a CEOF.
- Registrar a ocorrência e adotar as providências complementares cabíveis.
- Comunicar eventuais transações não reconhecidas.
9.5 Tributação
A contratação de serviços, especialmente de pessoas físicas, pode exigir retenções e recolhimentos tributários ou previdenciários.
Antes do pagamento, o suprido deverá consultar a CEOF quando houver dúvida sobre incidência de INSS, ISS, imposto de renda, obrigações patronais, documento fiscal ou valor líquido.
Deverão ser observados o art. 25 da Portaria Normativa IFC nº 5/2024 e a legislação tributária vigente, inclusive o tratamento específico dos pagamentos por suprimento de fundos previsto na Instrução Normativa RFB nº 1.234/2012, quando aplicável.
10. Registro das despesas e acompanhamento mensal
10.1 Detalhamento no SCP
O suprido deverá detalhar cada transação no Sistema do Cartão de Pagamento (SCP), no prazo de até 30 dias após sua realização, conforme a Portaria MP nº 90/2009.
O registro deverá identificar fornecedor, data, valor, natureza, descrição da despesa e demais informações exigidas pelo sistema.
O detalhamento deverá ser realizado tempestivamente, sem aguardar o encerramento do suprimento.
Quando dificuldades operacionais impedirem o cumprimento do prazo, o suprido deverá registrar e justificar a ocorrência.
10.2 Envio mensal à CEOF
No fluxo do Campus Araquari, o suprido deverá encaminhar mensalmente à Coordenação de Execução Orçamentária e Financeira — CEOF:
- Fatura e demonstrativo das transações do CPGF.
- Notas fiscais e comprovantes correspondentes.
- Atestos e documentos complementares disponíveis.
- Informações necessárias à classificação, tributação e pagamento.
O envio deverá ocorrer tempestivamente, permitindo a conferência e o pagamento da fatura e a adoção das providências financeiras pertinentes.
O envio mensal não substitui o detalhamento no SCP nem a prestação de contas final.
11. Prestação de contas final
Encerrado o período de aplicação, o suprido deverá apresentar a prestação de contas no processo eletrônico, utilizando o Anexo III — Formulário de Prestação de Contas, e concluir os registros exigidos no SCP.
11.1 Documentação
A prestação de contas deverá conter, conforme o caso:
- Formulário de prestação de contas.
- Solicitações de uso correspondentes às despesas realizadas.
- Notas fiscais, em ordem cronológica.
- Atestos e evidências do recebimento ou execução.
- Faturas e comprovantes das transações.
- Registros ou comprovantes do SCP.
- Documentos relativos a retenções e recolhimentos tributários.
- Justificativas de situações excepcionais.
- Comprovantes de estorno, cancelamento, devolução ou restituição, quando houver.
O formulário deverá demonstrar os valores concedidos, utilizados e não utilizados, permitindo a conciliação com os documentos fiscais e os registros financeiros.
11.2 Conferência final do SCP
Antes de encaminhar a prestação de contas, o suprido deverá conferir se:
- Todas as transações da fatura foram detalhadas.
- Os valores coincidem com os documentos fiscais.
- Fornecedores, datas e objetos foram identificados corretamente.
- As operações ocorreram no período autorizado.
- Cancelamentos, estornos e devoluções foram considerados.
- Não existem pendências de registro ou justificativa no sistema.
Quando disponível, o comprovante ou relatório de conclusão deverá ser anexado ao processo eletrônico.
Eventuais divergências deverão ser comunicadas à CEOF para orientação e regularização.
11.3 Análise e decisão
A DAP deverá analisar e conferir a prestação de contas conforme os arts. 28 e 30 da Portaria Normativa IFC nº 5/2024, utilizando o Anexo VI — Checklist de Prestação de Contas.
A conferência deverá observar os itens do checklist institucional na ordem prevista, abrangendo:
- Período de aplicação e solicitações de uso.
- Classificação orçamentária.
- Pagamento integral e ausência de fracionamento.
- Conciliação entre documentos fiscais e faturas.
- Regularidade dos documentos e atestos.
- Obrigações tributárias.
- Saques e restituições.
- Despesas durante férias, afastamentos ou finais de semana.
Quando houver falhas ou inconsistências, o processo deverá receber o encaminhamento previsto na norma, inclusive ao ordenador de despesas quando cabível.
O fluxo compreende análise técnica, manifestação administrativa, decisão da autoridade competente e regularização das providências determinadas.
A aprovação ou rejeição das contas não se confunde com a conferência documental realizada pela DAP ou com os procedimentos financeiros executados pela CEOF.
11.4 Reclassificação da despesa
Quando a classificação orçamentária utilizada não corresponder à natureza efetiva do gasto, deverá ser analisada a necessidade de reclassificação.
O procedimento de suprimento de fundos deverá observar a Macrofunção SIAFI 02.11.21, mediante ajuste no documento hábil SF do SIAFI, com as situações apropriadas.
Não se deve utilizar NL ou novo procedimento CPR como rotina substitutiva da reclassificação própria do suprimento.
Quando a fatura tiver sido paga com empenho inadequado, a necessidade de reclassificação deverá ser analisada antes da apuração dos saldos disponíveis para anulação.
11.5 Saldo não utilizado e anulação
Após a conciliação das despesas, a CEOF deverá apurar os saldos remanescentes por empenho.
No Campus Araquari, a anulação é realizada manualmente no documento hábil do SIAFI, na funcionalidade correspondente, com os reflexos necessários no Compras.gov.br/Contratos.gov.br, quando aplicável.
A anulação do saldo não utilizado não é automática.
| Situação | Providência |
|---|---|
| Saldo de empenho não utilizado | Apuração e anulação do saldo disponível. |
| Valor sacado e não utilizado | Devolução por GRU, conforme o procedimento aplicável. |
| Despesa irregular com valor a ressarcir | Apuração e recolhimento, mediante decisão da autoridade competente. |
| Despesa executada com classificação inadequada | Análise de reclassificação no documento hábil SF. |
11.6 Encerramento e responsabilização
O processo poderá ser encerrado após a decisão da autoridade competente, o saneamento das pendências e a regularização dos registros orçamentários, financeiros e sistêmicos.
Eventuais irregularidades deverão ser tratadas conforme sua natureza e gravidade, distinguindo falhas documentais sanáveis, descumprimentos normativos e dano ao erário.
Quando cabíveis, poderão ser determinadas complementação documental, glosa, restituição, impedimento de novas concessões ou apuração administrativa, observados o contraditório, a ampla defesa e as competências institucionais.
12. Documentos, sistemas e referências
12.1 Formulários do Campus Araquari
| Documento | Acesso |
|---|---|
| Anexo I — Solicitação de Suprimento de Fundos | Abrir formulário |
| Anexo II — Solicitação de Uso do Suprimento | Abrir formulário |
| Anexo III — Prestação de Contas | Abrir formulário |
| Anexo VI — Checklist de Prestação de Contas | Abrir checklist |
12.2 Legislação e orientações
- Portaria Normativa IFC nº 5/2024
- Guia de Boas Práticas em Suprimento de Fundos e CPGF — CGU
- Lei nº 4.320/1964
- Decreto-Lei nº 200/1967
- Decreto nº 93.872/1986
- Decreto nº 5.355/2005
- Lei nº 14.133/2021
- Decreto nº 12.807/2025 — Limites de 2026
- Portaria Normativa MF nº 1.344/2023
- Portaria MP nº 90/2009 — SCP
- Macrofunção SIAFI 02.11.21
12.3 Sistemas e manuais
- SCP — Sistema do Cartão de Pagamento
- SIPAC — IFC
- Portal de Compras do Governo Federal
- Portal da Transparência — Cartões de Pagamento
- Portal de Manuais do IFC Campus Araquari
Orientação final: em caso de dúvida sobre a utilização do cartão, a classificação orçamentária, a documentação fiscal, a tributação ou os procedimentos financeiros, consulte previamente a Coordenação de Execução Orçamentária e Financeira — CEOF ou a Diretoria de Administração e Planejamento — DAP.
A consulta prévia contribui para prevenir despesas irregulares, glosas, inconsistências e pendências na prestação de contas.
Como Solicitar Uso do Suprimento de Fundos
Orientações ao Demandante
1. Finalidade
Este manual orienta os servidores e setores demandantes sobre como solicitar o uso do Suprimento de Fundos, por meio do Cartão de Pagamento do Governo Federal — CPGF.
O objetivo é indicar, de forma simples, o que deve ser verificado antes do pedido, quais informações devem ser apresentadas no formulário próprio e o que cabe ao demandante após a compra.
O suprimento de fundos é utilizado para despesas emergenciais, eventuais, excepcionais ou de pequeno vulto que não possam ser atendidas, em tempo hábil, pelos meios ordinários da Administração.
O CPGF não substitui o planejamento das contratações, as requisições ao almoxarifado, os contratos vigentes, as atas de registro de preços ou os processos ordinários de aquisição.
2. Documentos importantes
| Nº | Documento | Finalidade |
|---|---|---|
| 1 | Portaria Normativa IFC nº 5/2024 | Regulamenta o suprimento de fundos no âmbito do IFC. |
| 2 | Formulário de Solicitação de Uso do Suprimento de Fundos (Pedido de Compra) | Utilizado pelo demandante para registrar e justificar cada demanda concreta de uso do cartão. |
3. Fluxo simplificado para o demandante
O demandante deve observar as seguintes etapas:
-
identificar a demanda;
-
conferir se não há atendimento por estoque, contrato, ata ou processo em andamento;
-
verificar se a despesa pode ser feita por suprimento de fundos;
-
verificar o limite por despesa e a vedação a material permanente;
-
realizar pesquisa de preços, quando possível;
-
preencher o Formulário de Solicitação de Uso do Suprimento de Fundos (Pedido de Compra);
-
encaminhar o formulário ao suprido;
-
aguardar a análise e, se cabível, a realização da compra pelo suprido;
-
receber o material ou acompanhar o serviço;
-
realizar o atesto;
-
colaborar com eventuais complementações para a prestação de contas.
4. Identificar a demanda
O primeiro passo é identificar claramente o que precisa ser adquirido ou contratado.
A demanda deve ser concreta. Não basta informar que o setor “precisa de material” ou “necessita de serviço”. É necessário indicar, no formulário próprio, o item ou serviço, a quantidade aproximada, a finalidade e o local de utilização.
Antes de preencher o formulário, o demandante deve ter clareza sobre:
-
o que precisa ser comprado ou contratado;
-
qual quantidade é necessária;
-
onde será utilizado;
-
para qual atividade institucional;
-
qual o impacto se a despesa não for realizada.
Essas informações devem constar no Formulário de Solicitação de Uso do Suprimento de Fundos (Pedido de Compra), nos campos próprios.
5. Conferir se não há outro meio de atendimento
Antes de solicitar o uso do CPGF, o demandante deve verificar se a necessidade pode ser atendida pelos meios ordinários da Administração.
Devem ser conferidos, conforme o caso:
-
se há material disponível no almoxarifado;
-
se há contrato vigente que atenda à demanda;
-
se há ata de registro de preços disponível;
-
se há processo de aquisição em andamento;
-
se há outra solução institucional possível.
Se houver material em estoque, contrato, ata ou processo capaz de atender à demanda em tempo hábil, o suprimento de fundos não deve ser utilizado.
5.1 Se houver material em almoxarifado
Quando o item estiver disponível no almoxarifado, o demandante deve solicitar o material pelo fluxo próprio.
Consulte o manual:
Requisição de Materiais de Almoxarifado
5.2 Se houver contratação vigente
Quando houver contrato, ata ou outro instrumento vigente capaz de atender à demanda, o caminho adequado não é o suprimento de fundos.
Nesses casos, deve-se observar o fluxo de solicitação de empenho ou o procedimento próprio da contratação existente.
Consulte o manual:
Solicitação de Empenho — Minuta de Memorando
6. Verificar se a despesa pode ser feita por suprimento
Antes de encaminhar o pedido, o demandante deve verificar se a despesa é compatível com o uso do suprimento de fundos.
O pedido somente deve seguir se a despesa for:
-
emergencial;
-
eventual;
-
excepcional; ou
-
de pequeno vulto.
Não devem ser solicitadas por suprimento de fundos:
-
despesas pessoais;
-
despesas previsíveis, rotineiras ou recorrentes;
-
material permanente;
-
bens sujeitos a tombamento;
-
formação de estoque;
-
contratações continuadas;
-
compras parceladas;
-
despesas sem documento fiscal válido;
-
itens já atendidos por contrato, ata ou almoxarifado;
-
demandas que caracterizem fracionamento de despesa.
Em caso de dúvida sobre a possibilidade de uso do suprimento, o demandante deve consultar previamente o suprido, a CEOF ou a DAP.
7. Atenção: material permanente não pode ser adquirido
A aquisição de material permanente por suprimento de fundos é vedada pela Portaria Normativa IFC nº 5/2024.
Em regra, não devem ser solicitados por suprimento de fundos itens como:
-
computadores;
-
notebooks;
-
monitores;
-
impressoras;
-
mobiliário;
-
equipamentos eletrônicos permanentes;
-
equipamentos laboratoriais permanentes;
-
equipamentos de informática em geral;
-
bens duráveis sujeitos a tombamento.
Quando houver dúvida se o item é material de consumo ou material permanente, o demandante deve consultar previamente o setor de Patrimônio ou a CEOF antes de encaminhar a solicitação.
A dúvida deve ser resolvida antes da compra, e não apenas na prestação de contas.
8. Verificar o limite por despesa
O demandante deve observar se o valor estimado da despesa está dentro do limite de pequeno vulto vigente.
Para 2026, os valores de referência por despesa individual são:
| Tipo de despesa | Limite por despesa individual |
|---|---|
| Obras e serviços de engenharia | R$ 6.549,21 |
| Demais compras e serviços | R$ 3.274,61 |
Esses valores podem ser atualizados periodicamente. Em caso de dúvida, o demandante deve consultar a CEOF antes de formalizar o pedido.
Além do limite individual, deve ser observada a vedação ao fracionamento de despesa.
9. Cuidado com fracionamento de despesa
O demandante não deve dividir uma necessidade maior em várias solicitações menores para permitir o uso do suprimento de fundos.
Também deve evitar solicitações sucessivas do mesmo objeto quando a demanda for previsível ou recorrente.
Podem indicar fracionamento indevido:
-
dividir uma mesma compra em vários pedidos;
-
solicitar o mesmo item repetidamente ao longo do exercício;
-
separar artificialmente materiais ou serviços para ficar abaixo do limite;
-
pedir por CPGF item que deveria integrar processo regular de contratação;
-
encaminhar a mesma necessidade a diferentes supridos.
Se a demanda for recorrente, previsível ou de valor significativo, o caminho adequado é o planejamento da contratação.
10. Realizar pesquisa de preços
Sempre que possível, o demandante deve realizar pesquisa simplificada de preços antes de encaminhar a solicitação.
A pesquisa pode ser feita por:
-
consulta a fornecedores;
-
lojas virtuais;
-
orçamentos;
-
Painel de Preços;
-
atas de registro de preços;
-
contratações anteriores similares.
A solicitação deve indicar o valor estimado da despesa e, quando possível, anexar ou informar os orçamentos consultados no próprio Formulário de Solicitação de Uso do Suprimento de Fundos.
Quando não for possível realizar pesquisa prévia, a impossibilidade deve ser justificada no formulário.
A pesquisa de preços não substitui a justificativa da excepcionalidade. O formulário deve demonstrar tanto a necessidade excepcional quanto a compatibilidade do preço.
11. Preencher o formulário de solicitação de uso
A solicitação deve ser formalizada por meio do Formulário de Solicitação de Uso do Suprimento de Fundos (Pedido de Compra).
O demandante deve preencher o formulário com atenção, informando, no mínimo:
-
descrição do item ou serviço;
-
quantidade;
-
finalidade institucional;
-
justificativa da necessidade;
-
justificativa para uso do suprimento de fundos;
-
informação de que não há atendimento por estoque, contrato, ata ou processo em andamento;
-
valor estimado ou orçamentos;
-
prazo ou urgência da demanda;
-
local de utilização;
-
responsável pelo recebimento e atesto;
-
número de tombamento, quando envolver bem institucional.
O pedido deve ser feito antes da compra.
Formulário de Solicitação de Uso do Suprimento de Fundos (Pedido de Compra)
O demandante não deve realizar compra por conta própria nem solicitar reembolso posterior.
12. Enviar a solicitação ao suprido
Após preencher o formulário, o demandante deve encaminhar a solicitação ao suprido ou ao setor responsável pelo fluxo de suprimento de fundos.
O envio da solicitação não garante a compra. O suprido ainda deverá verificar:
-
se há saldo disponível;
-
se o prazo de aplicação está vigente;
-
se a despesa é compatível com o objeto autorizado;
-
se o valor está dentro do limite aplicável;
-
se não há vedação;
-
se a documentação e a justificativa são suficientes.
Antes da compra, o suprido poderá solicitar informações complementares, ajustes no formulário, nova pesquisa de preços ou orientação da CEOF, do Patrimônio ou de outro setor competente.
13. Compra pelo suprido
A compra, quando cabível, será realizada pelo suprido designado, com utilização do CPGF.
O demandante não deve realizar a compra por conta própria.
A compra somente poderá ocorrer se estiver compatível com o objeto autorizado, o prazo de aplicação, o saldo disponível, os limites financeiros e as vedações aplicáveis.
14. Recebimento, conferência, evidências e atesto
Após a compra, o demandante ou servidor responsável deverá receber o material ou acompanhar a execução do serviço.
O demandante deve conferir:
- se o item foi entregue;
- se a quantidade está correta;
- se a qualidade está adequada;
- se o serviço foi executado;
- se a despesa corresponde ao que foi solicitado;
- se a nota fiscal corresponde ao material recebido ou ao serviço executado.
Após a conferência, deve ser realizado o atesto.
O atesto confirma que o material foi recebido ou que o serviço foi executado adequadamente, conforme a solicitação realizada por meio do suprimento de fundos.
Junto ao ateste, o demandante deve encaminhar ao suprido, sempre que aplicável:
- nota fiscal ou documento fiscal correspondente;
- fotos do material recebido;
- fotos da instalação, reparo, manutenção ou execução do serviço;
- registros que comprovem a entrega ou utilização institucional;
- relatório simples, quando a execução do serviço exigir explicação adicional;
- número de tombamento do bem atendido, quando envolver bem patrimonial;
- demais documentos que ajudem a comprovar o recebimento, a execução ou a finalidade institucional.
As fotos e demais evidências devem ser objetivas e suficientes para demonstrar que o material foi entregue ou que o serviço foi realizado. Não é necessário produzir relatório extenso, salvo quando a situação exigir esclarecimento complementar.
Sem atesto, nota fiscal e documentação mínima de comprovação, a despesa poderá ficar pendente na prestação de contas.
14.1 Texto sugerido para ateste pelo demandante (clique para expandir)
14.1.1 Para aquisição de material
Atesto, para os devidos fins, que o(s) material(is) constante(s) da Nota Fiscal nº [número da nota fiscal], emitida em [data], pelo fornecedor [nome do fornecedor], foi(ram) recebido(s) por este setor em [data do recebimento], na quantidade indicada e em condições adequadas de uso.
Declaro, ainda, que o(s) material(is) corresponde(m) à solicitação realizada por meio do Suprimento de Fundos e será(ão) utilizado(s) em atividade institucional do IFC Campus Araquari.
[Nome do servidor responsável pelo ateste]
[Cargo/setor]
[Data]
14.1.2 Para prestação de serviço
Atesto, para os devidos fins, que o serviço constante da Nota Fiscal nº [número da nota fiscal], emitida em [data], pelo fornecedor [nome do fornecedor], foi executado em [data/período de execução], conforme solicitado pelo setor demandante.
Declaro, ainda, que o serviço foi conferido, encontra-se compatível com a solicitação realizada por meio do Suprimento de Fundos e atendeu à finalidade institucional informada.
[Nome do servidor responsável pelo ateste]
[Cargo/setor]
[Data]
14.1.3 Para material com instalação, reparo ou manutenção
Atesto, para os devidos fins, que o material/serviço constante da Nota Fiscal nº [número da nota fiscal], emitida em [data], pelo fornecedor [nome do fornecedor], foi recebido/executado em [data], referente a [descrever equipamento, local ou bem atendido].
Declaro que o item/serviço foi conferido, está compatível com a solicitação realizada por meio do Suprimento de Fundos e atendeu à finalidade institucional informada pelo setor demandante.
Quando aplicável: Bem patrimonial nº [número de tombamento].
[Nome do servidor responsável pelo ateste]
[Cargo/setor]
[Data]
15. Complementações para prestação de contas
Depois do atesto, o demandante deve colaborar com eventuais complementações necessárias à prestação de contas.
Podem ser solicitados:
-
confirmação de recebimento;
-
justificativa complementar;
-
correção de informação;
-
esclarecimento sobre a finalidade da despesa;
-
confirmação de uso institucional;
-
documento ou registro adicional.
A responsabilidade pela prestação de contas é do suprido, mas o demandante deve fornecer as informações necessárias para comprovar a regularidade da despesa solicitada.
16. Links úteis
Formulários de suprimento de fundos
Manuais internos
Normativos e sistemas
17. Orientações finais
O demandante deve lembrar que o suprimento de fundos é excepcional.
O pedido deve ser feito pelo formulário próprio, antes da compra, e deve conter informações suficientes para demonstrar:
-
a necessidade;
-
a finalidade institucional;
-
a inexistência de solução ordinária;
-
a compatibilidade da despesa com o uso do CPGF;
-
o respeito ao limite por despesa;
-
a inexistência de material permanente;
-
a pessoa responsável pelo recebimento e atesto.
Em caso de dúvida, consulte previamente o suprido, a CEOF, a DAP, o Almoxarifado ou o Patrimônio, conforme a natureza da demanda.
Conformidade dos Registros de Gestão
Manuais
CONFORMIDADE DE REGISTRO DE GESTÃO (020314). SIAFI. Disponível em: https://sisweb.tesouro.gov.br/apex/cosis/manuais/siafi/020314.
Conformidade dos Registros de Gestão. Instituto Federal Alagoas. S/D. Disponível em: https://srs.ifmt.edu.br/media/filer_public/fa/11/fa116a71-e608-41e8-89e7-15fda257f234/confgestao2_-_procedimentos_basicos_de_conformidade.pdf.
MANUAL DE CONFORMIDADE DE GESTÃO. Instituto Federal Mato Grosso Campus Barra do Graças. 2018. Disponível em: https://bag.ifmt.edu.br/media/filer_public/40/70/4070dff5-d62a-480f-b97e-c6379dce23b6/manual_de_conformidade_de_gestao.pdf.
MANUAL DE CONFORMIDADE DE REGISTRO DE GESTÃO. Instituto Federal Sul de Minas Gerais. Disponível em: https://portal.ifsuldeminas.edu.br/images/PROAD/Manuais/manual-conformidade-final.pdf.
MANUAL DE PROCEDIMENTOS: Conformidade de Registro de Gestão. Instituto Federal Sergipe. S/D. Disponível em: https://www.ifs.edu.br/images/Hotsites/proad/Documentos/Manual_de_Procedimentos_Confreg_-_verso_1.3.1_-_Celso.pdf.
Conformidade dos Registros de Gestão. Guia da UNIFESSPA. UNIFESSPA - Universidade Federal do Sul e Sudeste do Pará. 2023. Disponível em: https://proad.unifesspa.edu.br/images/subunidades/dfc/dicon/guia_conformidade_gestao_unifesspa_2023.pdf.
Manual de Conformidade de Gestão. EBSERH. Hospital Universitário de Lagarto. S/D. Disponível em: https://www.gov.br/ebserh/pt-br/hospitais-universitarios/regiao-nordeste/hul-ufs/acesso-a-informacao/manuais-e-formularios/ManualdeConformidadedeGesto.pdf.
ROTEIRO PARA CONFORMIDADE DOS REGISTROS DE GESTÃO. Universidade Federal de Minas Gerais. 2019. Disponível em: https://www.ufmg.br/proplan/wp-content/uploads/Roteiro-para-Conformidade-de-Registro-de-gest%C3%A3o-1.pdf.
Orientações aos Conformadores dos Registros de Gestão - 2º RM. 2ª Inspetoria de Contabilidade e Finanças do Exército. S/D. Disponível em: https://2cgcfex.eb.mil.br/images/conteudo/area_das_secoes/01_satt/07_treinamentos_2019/palestras/Conformidade_Reg_Gestao_2019.pdf.
Atos Normativos de incidência
INSTRUÇÃO NORMATIVA Nº 6, DE 31 DE OUTUBRO DE 2007. D.O.U. de 12 de novembro de 2007. Tesouro Nacional. Disciplina os procedimentos relativos ao registro das Conformidades Contábil e de Registro de Gestão. Disponível em: https://www.gov.br/arquivonacional/pt-br/siga/agenda/seminarios/iii-encontro-tecnico-dos-integrantes-do-siga-2010/conteudo/instrucao-normativa-no-6-31-out-2007-stn.pdf/view.
Notificação de atraso na entrega [Minuta de e-mail para fornecedor]
Assunto: Notificação por Descumprimento de Prazo de Entrega – Empenho nº [●]
Prezado(a) [NOME DO FORNECEDOR],
Considerando o Empenho nº [informar número], referente ao Processo nº [informar número], celebrado com este Instituto Federal Catarinense – IFC, Campus Araquari, vimos por meio deste NOTIFICAR a empresa [razão social do fornecedor] acerca do não cumprimento do prazo de entrega dos itens contratados, conforme previsto no Termo de Referência/Contrato e nas condições estabelecidas no edital.
Ressaltamos que a ausência da entrega configura descumprimento contratual, sujeitando o fornecedor às penalidades previstas na Lei nº 14.133/21 e no instrumento contratual, podendo incluir advertência, multa, suspensão temporária de participação em licitação e impedimento de contratar com a Administração Pública, sem prejuízo das demais cominações legais.
Diante do exposto, concedemos o prazo de 5 (cinco) dias úteis, contados do recebimento desta notificação, para que a empresa apresente:
-
A entrega imediata dos itens pendentes, ou
-
Justificativa formal acerca do descumprimento, a ser analisada pela Administração.
Caso a entrega já tenha sido realizada e não tenha sido registrada até a data desta notificação, solicitamos a gentileza de desconsiderar a presente mensagem.
O não atendimento à presente notificação dentro do prazo estabelecido ensejará a abertura do devido processo administrativo para apuração de responsabilidade e aplicação das penalidades cabíveis.
Atenciosamente,
E-mail para comunicação aos Fiscais
Assunto: Verificação de Entrega e Diligências – Empenho nº [●]
Prezados(as),
Identificamos que há saldo disponível no Empenho nº [informar número], referente ao Processo nº [informar número], emitido em favor da empresa [razão social do fornecedor].
Salvo melhor juízo, até o presente momento não há registro da entrega do produto objeto do referido empenho. Diante disso, solicitamos as seguintes providências:
-
Setor de Almoxarifado/Patrimônio: verificar se o material foi entregue; em caso positivo, proceder ao ateste de recebimento e encaminhar o processo para a devida liquidação e pagamento.
-
Fiscal do Empenho: caso a entrega não tenha sido realizada, realizar as diligências necessárias junto ao fornecedor, inclusive mediante envio de notificação formal de atraso. Para tanto, recomenda-se a utilização da minuta disponibilizada pela Coordenação de Execução Orçamentária e Financeira (CEOF), disponível em:
👉 Minuta de E-mail para Fornecedor – Notificação de Atraso na Entrega.
Como ferramenta de apoio à conferência, orientamos ainda a consulta ao Relatório de Restos a Pagar, que auxilia na identificação dos empenhos com saldo pendente:
👉 Relatório de Restos a Pagar – CEOF Araquari.
Anulação de Empenho [Minuta de Memorando]
Manual de Preenchimento de Memorando para Anulação de Saldo de Empenho.
1. Finalidade do Documento
O presente manual tem como objetivo orientar os servidores responsáveis no preenchimento e tramitação do Memorando de Anulação de Saldo de Empenho, assegurando padronização, clareza e segurança administrativa.
2. Quem Preenche e Assina
Preenchimento: Fiscal de Empenho responsável pelo contrato/nota de empenho.
Assinatura:
- Fiscal de Empenho: atesta a ocorrência da situação que gera o saldo a anular.
- Diretor-Geral do Campus: determina a anulação do saldo.
3. Etapas de Preenchimento
3.1 Identificação do Empenho
Inserir no corpo do memorando:
- Número do empenho;
- Número do processo administrativo;
- Nome e CNPJ/CPF do fornecedor/contratado;
- Valor total empenhado;
- Valor a ser anulado;
- Objeto (breve descrição).
3.2 Justificativas
O documento exige duas formas de justificativas:
- Administrativa: indicar de forma resumida o motivo da anulação (ex.: rescisão, saldo não utilizado, erro material).
- Técnica: detalhar o ocorrido de forma clara, utilizando como base as sugestões do Anexo I.
4. Preenchimento do Memorando Eletrônico
4.1. Unidades Destinatárias
-
Principal (marque a opção "Responsáveis e Secretaria da Unidade"):
1101020201 – ARAQUARI - DIREÇÃO DE ADM E PLANEJAMENTO -
Cópia (após selecionar a unidade clique no botão "Adicionar Destinatário):
11010202010302 – ARAQUARI - COORD.EXEC.ORÇAM.E FINANCEIRA
4.2. Corpo do Memorando
No título, informe:
Solicitação Anulação de Saldo do Empenho n° _______ do ano de ________.
No campo de texto, informe:
Em cumprimento ao disposto na Lei nº 4.320/1964 e na Lei nº 14.133/2021, e considerando a competência da Administração Pública para promover o adequado gerenciamento da execução orçamentária e financeira, determina-se a anulação do saldo de empenho abaixo identificado, uma vez que não subsistem as condições que justificaram sua manutenção.
O empenho nº ________ do ano de _______, referente ao processo nº ________, emitido em favor de ________, inscrito sob o CNPJ n° _________, cujo valor total empenhado foi de R$ ________, apresenta saldo a ser anulado no montante de R$ ________.
A anulação decorre das seguintes justificativas:
Justificativas administrativas (assinale a(s) opção(ões) aplicável(is)):
☐ Conclusão do objeto contratado com valor inferior ao empenhado.
☐ Rescisão contratual ou cancelamento da contratação.
☐ Substituição do fornecedor ou prestador de serviço.
☐ Glosa de valores em razão de inexecução parcial.
☐ Expiração do prazo de vigência do empenho sem execução integral.
☐ Erro material no valor empenhado.
☐ Economia obtida em processo licitatório ou compra.
☐ Necessidade de readequação orçamentária.
☐ Encerramento do exercício financeiro sem execução da despesa.
☐ Outra situação administrativa devidamente caracterizada: ___________________________.Considerações: ______________________________________________________________________________________________________________________
_______________________________________________________________________________________________________________________________________
______________________________________________________________________________________________________________________________________.Justificativas técnicas (a serem registradas pela área técnica):
☐ O contrato foi executado parcialmente, resultando em sobra do valor inicialmente empenhado.
☐ O objeto foi entregue em quantidade/valor inferior ao previsto na contratação, restando saldo não utilizado.
☐ O fornecedor desistiu da execução do contrato antes da entrega integral do objeto, gerando saldo a ser anulado.
☐ Foi identificado erro material no valor empenhado, superior ao necessário para a execução do objeto.
☐ O contrato foi rescindido antes da execução integral, restando valor não utilizado no empenho.
☐ A demanda foi cancelada por alteração de planejamento administrativo, tornando desnecessária a utilização do saldo.
☐ Houve glosa de valores em razão de falhas na execução contratual, restando saldo não passível de utilização.
☐ O prazo de vigência contratual encerrou-se sem a execução integral do objeto, restando saldo não utilizado.
☐ O processo licitatório resultou em adjudicação por valor inferior ao empenhado, gerando saldo a ser anulado.
☐ A despesa não foi realizada dentro do exercício financeiro e não subsiste mais a necessidade de sua execução.
☐ O saldo empenhado deixou de ser necessário em razão de readequação da dotação orçamentária.
☐ Outra situação devidamente caracterizada: ___________________________.Considerações: ______________________________________________________________________________________________________________________
_______________________________________________________________________________________________________________________________________
______________________________________________________________________________________________________________________________________.Diante do exposto, fica determinada a anulação do saldo de empenho nº ________ do ano de _______, no valor de R$ ________, referente ao processo nº ________, conforme as justificativas apresentadas.
Solicita-se à Direção de Administração e Planejamento e à Coordenação de Execução Orçamentária e Financeira que adotem as providências necessárias à efetivação da anulação nos registros contábeis e orçamentários, com a devida atualização nos sistemas competentes.
Atenciosamente,
Preencha todos os campos da minuta com atenção, sob pena de devolução para o correto preenchimento.
5. Autenticadores
- Servidor solicitante;
- Chefia imediata do solicitante;
- Direção Geral do campus.
6. Envio
-
Após preencher e anexar os documentos, envie o memorando para a unidade Direção de Administração e Planejamento (com cópia para a Coordenação de Execução Orçamentária e Financeira);
-
Acompanhe o andamento do processo no SIPAC para verificar se há solicitações de ajustes ou complementações.
7. Boas Práticas
-
Verifique se todos os campos da minuta estão corretamente preenchidas;
-
Certifique-se de que os documentos anexados (se houver) estão legíveis e atualizados;
-
Envie a solicitação com antecedência para garantir o cumprimento dos prazos.
Para dúvidas sobre a utilização do SIPAC, consulte os Manuais de Memorando Eletrônico em manuais.dti.ifc.edu.br.
Endereços externos citados nesse manual:
- SIPAC: https://sig.ifc.edu.br/sipac/
- Manuais de Memorando Eletrônico: https://manuais.dti.ifc.edu.br/doku.php?id=wiki:suporte_tecnico:manuais_memorando_eletronico
Excedentes de Produção
Manual – Controle de Venda de Excedentes de Produção
1) Acesso e Ferramentas Necessárias
Antes de tudo, certifique-se de ter:
-
Acesso ao site Portal DAP - Excedente de Produção (clique aqui):
→ Registrar vendas de excedentes, visualizar registros, planilha de controle e Drive de arquivos. -
Acesso ao Formulário de Registro de Nova Venda de Excedente (link “Registrar nova venda de excedente”).
2) Começando a Venda – Passo a Passo
| Etapa | Ação detalhada |
|---|---|
| 2.1 Preparação | Verifique se há uma Oferta Pública válida para o produto excedente no site institucional. |
| 2.2 Verificar estoque e valores | Confirme a quantidade disponível e preços fixados pela oferta pública. |
| 2.3 Registro inicial | No site, clique em “Registrar nova venda de excedente” para abrir o formulário. Portal DAP |
| 2.4 Preencher o formulário – dados obrigatórios |
Preencha os seguintes campos no formulário: • Servidor responsável + Data da Venda |
| 2.5 Gerar GRU no ato | Acesse o manual para gerar GRU. |
| 2.6 Entregar o produto/realizar retirada | Após preenchimento e GRU, efetue a entrega ou retirada do produto pelo comprador. Para animais, não liberar sem GTA. |
3) Após a Venda – Complementação e Documentação
| Etapa | Ação detalhada |
|---|---|
| 3.1 Arquivar comprovantes GRU | Guarde o comprovante de pagamento da GRU. Digitalize ou fotografe com qualidade. Carregue ou anexe no Google Drive de controle. |
| 3.2 Emissão da Nota Fiscal Eletrônica (NF-e) | Se a NF-e não for emitida imediatamente: • Monitorar quando ela é gerada. • Depois emitir a NF-e e preencher no formulário os campos “Número da NF-e” e “Data da NF-e”. • Anexar arquivo digital da NF-e no Drive/Planilha de Controle. |
| 3.3 Emissão da Guia de Trânsito Animal (GTA), se aplicável | Para venda de animais: GTA deve acompanhar transporte. Se não estiver pronta na venda, providencie o mais breve possível. Anexe o documento. |
| 3.4 Registro de pendências | Se NF-e ou GTA estiverem pendentes, marcar no formulário/planilha, para que o setor administrativo possa acompanhar. |
4) Controle de Registros
-
Use a planilha de controle do site (link “Visualizar planilha de controle”) para verificar todas as respostas enviadas via formulário. Portal DAP
-
Confira, linha a linha, se estão preenchidos: GRU, Comprovante, NF-e, GTA, datas, valores.
-
Mantenha os documentos no Google Drive de arquivos de controle (“Acessar arquivos no Google Drive”) organizados por ano/mês.
5) Envio Mensal ao Setor de Almoxarifado / Processo Oficial
| Etapa | O que deve constar no envio |
|---|---|
| 5.1 Preparar Resumo Mensal | A partir da planilha: totais por produto (quantidade e valor), quantas vendas, quantas NF-e emitidas, quantas pendentes. |
| 5.2 Verificar pendências | Listar quais vendas ainda faltam NF-e ou GTA ou comprovante de GRU, para que sejam resolvidas. |
| 5.3 Documentação anexa | GRU(s) pagos, NF-e(s), GTA(s), comprovantes digitalizados. |
| 5.4 Formato do processo | Organizar tudo num processo físico ou digital, conforme procedimento interno do campus: • Relatório mensal • Planilha de controle • Documentos físicos/digitais anexos • Encaminhar protocolo interno ao setor de almoxarifado |
| 5.5 Prazos | Definir data fixa mensal para envio, ex: até o dia 25 de cada mês ou outro prazo definido pela administração. |
6) Boas Práticas e Sugestões Específicas
-
Registro imediato no formulário no momento da venda evita esquecimentos.
-
Use o site “Visualizar registros” para conferir o que você digitou, identificar erros cedo. Portal DAP
-
Sempre inclua links ou referências exatas para documentos no Google Drive, pois simplifica auditoria e busca posterior.
-
Fazer backups mensais dos documentos físicos e digitais.
Fluxo Detalhado da Venda de Excedentes
1. Oferta Pública
-
Publicação da oferta pela DIPE no site institucional.
-
Arquivamento digital e físico do documento da oferta.
2. Registro da Venda
-
Comprador comparece ao campus.
-
Servidor agrícola preenche o Formulário Google com:
-
Data da venda e referência da oferta pública;
-
Dados do comprador (nome, CPF/CNPJ, contato);
-
Produto, quantidade, unidade, valor unitário e total.
-
3. Emissão de Documentos no Ato
-
GRU: emitida imediatamente; número e data informados no formulário.
-
GTA: quando houver venda de animais, emitida na retirada e registrada no formulário.
4. Complementação Pós-Venda
-
Comprovante de pagamento da GRU: anexado quando disponível.
-
Nota Fiscal eletrônica (NF-e): emitida no ato ou posteriormente; ao ser emitida, número, data e arquivo devem ser atualizados no registro.
-
GTA: obrigatória para transporte de animais; arquivo digital anexado ao registro.
5. Consolidação e Conferência (Setor Administrativo)
-
Verificação semanal na planilha de controle:
-
GRUs pagas e não pagas;
-
NF-es emitidas e pendentes;
-
GTAs registradas ou em falta.
-
-
Acompanhamento e correção de pendências.
6. Fechamento Mensal
-
Geração do Resumo Mensal a partir da planilha, contendo:
-
Quantidade e valor total por produto;
-
Número de vendas;
-
Situação das NF-es e GTAs.
-
-
Emissão da Guia de Controle da Produção da Escola Fazenda.
7. Envio Oficial ao Almoxarifado
-
Organização do processo mensal com:
-
Relatório consolidado (Resumo + Guia da Escola Fazenda);
-
GRUs e comprovantes de pagamento;
-
NF-es;
-
GTAs, quando houver.
-
-
Encaminhamento do processo ao setor de Almoxarifado para registro oficial.
Guia de Recolhimento da União (GRU)
1 Emissão de Guia
Acesse o sistema PagTesouro para a emissão de GRUs.
1) No campo “Órgão Arrecadador”, busque pelo código 26422 e selecione o Inst. Fed. de Educ. Cienc. e Tec. Catarinense.
2) No campo “Unidade Gestora Arrecadadora”, selecione a unidade do IFC para a qual você realizará o pagamento. A UGA do campus Araquari é "158459".
3) No campo “Serviço”, selecione de acordo com o pagamento que você precisa realizar e clique em “Avançar”. Caso não identifique o serviço adequado, entre em contato com a Coordenação de Execução Orçamentária e Financeira da unidade para obter orientações.

4) Na próxima tela, preencha os campos com suas informações (contribuinte) e as informações fornecidas pelo campus ou Reitoria: número de referência, competência, vencimento e valor principal. Após o preenchimento, clique em “Iniciar Pagamento”.

5) Na tela do pagamento, confira os dados à esquerda e selecione a forma de pagamento desejada. As formas de pagamento disponíveis atualmente são:
- Pix: será gerado QR Code e código para o pagamento.
- Cartão de crédito: transação realizada por prestadores habilitados pelo Tesouro Nacional, podendo haver cobrança de taxas. A taxa será arcada pelo próprio pagador.
- Boleto GRU: será gerado um boleto de GRU Simples, que poderá ser pago apenas no Banco do Brasil (via aplicativo, caixa eletrônico ou presencialmente em agência).
6) Após o pagamento, guarde o comprovante para apresentar à unidade.
2 Códigos de Recolhimento
2.1 Principais códigos
PADRONIZAÇÃO DOS CÓDIGOS DE GRU
| Descrição | Exemplos | Serviço | Código atual | Natureza de receita | Observações |
|---|---|---|---|---|---|
| Locação, utilização e exploração de área pública | Locação de cantinas, concessão de salas, auditório para eventos pontuais | 014657 - Aluguel e Concessão de Espaços | 28808-0 – Receita de concessão direito real de uso de área pública | 13110201 - Concessão, permissão, autorização ou cessão do direito de uso de bens imóveis | A natureza deve refletir o objeto contratual. Aluguéis → uso de edificações da UO; Concessão/permissão/autorização/cessão → áreas onde o beneficiário instala estruturas próprias (ex.: cantinas). |
| Atividades de exploração agropecuária (lavouras) | Extração de produtos vegetais em geral | 28811-0 – Receita da produção vegetal | 14110101 - Receita agropecuária | Venda de excedentes de produção própria de produtos vegetais. | |
| Atividades de exploração pecuária e beneficiamento em instalações próprias | Venda de bovinos, suínos, aves, leite, carne, couro, lã, ovos, mel etc. | 28812-8 – Receita da produção animal | 14110101 - Receita agropecuária | Venda de excedentes de produção animal ou do beneficiamento desses produtos. | |
| Atividades de apoio administrativo | Multas de biblioteca, taxas para emissão de documentos, cópias, taxas de inscrição | 28830-6 – Serviços administrativos | 16110101 - Serviços administrativos e comerciais | Receitas administrativas diversas. | |
| Atividades do sistema educacional relacionadas à formação do educando | Matrículas | 28832-2 – Serviços educacionais | 16110101 - Serviços administrativos e comerciais | Usado apenas para serviços com objetivo de formação do educando. Não se aplica a multas de biblioteca. | |
| Hospedagem e fornecimento de refeições para consumo imediato | Refeições, lanches e bebidas | 28837-3 – Serviços de hospedagem e alimentação | 16110101 - Serviços administrativos e comerciais | Usado na venda de vales ou tickets de refeições. | |
| Ressarcimento por danos causados ao patrimônio público | Extravio ou danos a bens móveis causados por usuários | 28849-7 – Indenização danos causados ao patrimônio | 19210101 - Indenização por danos causados ao patrimônio público | Compensação por danos ou irregularidades causadas por servidores, estudantes ou terceiros. | |
| Outras restituições | Valores de energia, água, telefone e serviços de apoio usados por terceiros | 014660 - RESTITUIÇÃO DE DESPESAS | 28852-7 – Outras restituições | 19229901 - Outras indenizações | São receitas próprias, pois houve fato gerador da despesa. Não se confundem com devoluções (quando o fato gerador não ocorre). |
| Juros indenizatórios e multas punitivas ou moratórias | Multas e juros contratuais | 28867-5 – Multa e juros previstos em contratos | 19110901 - Multas e juros previstos em contratos | Exige previsão contratual para aplicação das penalidades. | |
| Inscrições em concursos | Inscrições em concursos públicos | 28883-7 – Taxa de inscrição em concurso público | 16110201 - Inscrição em concursos e processos seletivos | Uso exclusivo da Reitoria para concursos públicos. |
2.2 Anulações de despesa:
- 68888-6 - ANUL.DESPESA NO EXERCICIO
- 18806-9 - RECUP.DESP.PRIMARIA EXERC.ANTERIORES FTE000
As anulações de despesa, tanto do exercício atual quanto do exercício anterior, são utilizadas para a devolução de recursos não utilizados. Exemplo: estudante contemplado pelo edital de tecnologia assistiva recebeu o recurso mas não utilizou na totalidade e precisa realizar a devolução. Neste caso, uma vez compensado o pagamento da GRU, será necessário a emissão de um documento DD (devolução de despesa) no SIAFI.
Como visto, as anulações de Despesa exigem a emissão de Documento Hábil tipo Devolução de Despesa (DD) no SIAFI-Web para correto registro orçamentário (comando INCDH) e posterior geração do compromisso (comando GERCOMP). Consulte este manual e confira o passo a passo.
3 Relatórios
Relatórios de pagamentos de GRUs podem ser obtidos no Portal DAP, de maneira simplificada, e no sistema estruturante SISGRU, para uma consulta mais completa e atualizada (é necessária a liberação de perfil).
Atos normativos de incidência
Instrução Normativa SEGES/ME Nº 77, de 4 de novembro de 2022. Dispõe sobre a observância da ordem cronológica de pagamento das obrigações relativas ao fornecimento de bens, locações, prestação de serviços e realização de obras, no âmbito da Administração Pública federal direta, autárquica e fundacional. [ORDEM DE PAGAMENTO] [PRAZOS PARA PAGAMENTO].
Instrução Normativa RFB nº 1234, de 11 de janeiro de 2012. Dispõe sobre a retenção de tributos incidentes sobre pagamentos efetuados a pessoas jurídicas pelo fornecimento de bens ou prestação de serviços pelos órgãos da administração pública federal direta, autarquias, fundações, empresas públicas federais, sociedades de economia mista e demais entidades que menciona, e pelos órgãos da administração pública direta dos estados, do Distrito Federal e dos municípios, inclusive suas autarquias e fundações. Disponível em: https://normasinternet2.receita.fazenda.gov.br/#/consulta/externa/37200. [RETENÇÕES] [TRIBUTOS] [CARTÃO CORPORATIVO] [SUPRIMENTO DE FUNDOS].
Portaria nº 13.623, de 10 de dezembro de 2019. Estabelece diretrizes para redimensionamento do quantitativo de Unidades Administrativas de Serviços Gerais – Uasg, pelos órgãos e entidades da Administração Pública federal direta, autárquica e fundacional. Disponível em: https://www.gov.br/compras/pt-br/acesso-a-informacao/legislacao/portarias/portaria-no-13-623-de-10-de-dezembro-de-2019. [LICITAÇÕES] [UASG].
Guia para fiscais (Nota de Empenho)
PASSO A PASSO:
1) Verificada a necessidade da aquisição do material ou da prestação do serviço, o solicitante deve requisitar a emissão da Nota de Empenho conforme orientações do link Solicitação de Nota de Empenho - Minuta de Memorando Eletrônico;
2) Após a emissão da Nota de Empenho, a CEOF encaminhará ao fornecedor e aos fiscais a notificação da emissão da Nota de Empenho (vide orientações neste link ...). Neste momento, os fiscais deverão indicar a cor/características dos materiais para os casos em que na Ata de Registro de Preços não tenha especificado.
3) Na chegada dos materiais no campus, o fiscais deverão conferir se os itens descritos na Nota Fiscal são equivalentes aos itens entregues e se os itens entregues são equivalentes aos indicados na Ata de Registro de Preços. É importante frisar que a especificação do item a ser considerada é aquela indicada na Ata de Registro de Preços e não a indicada na Nota de Empenho, para os casos que estes documentos forem divergentes. Verificações importantes: marca, modelo, cor e especificações técnicas.
4) Prazos importantes:
a) O ateste definitivo deverá ocorrer no prazo máximo de 5 (indicar 3?) dias úteis para despesas inferiores R$65.492,11 e até 10 (indicar 7?) dias úteis para despesas com valores superiores.
Guia para Fiscais: Encerramento do exercício
1. O que você precisa saber
Para garantir que todos os pagamentos ocorram ainda em 2025, todas as faturas/notas de dezembro e as com vencimento até a primeira quinzena de janeiro/2026 devem ser atestadas e enviadas até 10 de dezembro.
2. O que o(a) fiscal deve fazer
2.1. Antes de 08/12
-
Solicitar aos fornecedores o envio antecipado das faturas.
2.2. Ao receber a fatura
-
Conferir dados, valores e período prestado/entregue.
-
Resolver qualquer divergência com o fornecedor.
-
Realizar o ateste imediatamente.
2.3. Enviar para o setor correto (até 10/12)
-
Almoxarifado: material de consumo.
-
Patrimônio: bens permanentes.
-
Contratos: serviços e fornecimentos contínuos.
- Coordenação de Execução Orçamentária e Financeira: bolsas e auxílios.
3. Modelo de e-mail para enviar aos fornecedores
Assunto: Solicitação de envio antecipado de faturas/notas – Encerramento do exercício
Prezados(as),
Em razão do encerramento do exercício financeiro, solicitamos o envio antecipado das faturas/notas referentes ao mês de dezembro e das que vencerão até a primeira quinzena de janeiro/2026.
Pedimos que o envio seja realizado, preferencialmente, até 08 de dezembro, para que possamos concluir o ateste e o processamento interno dentro do prazo.
Agradecemos pela colaboração.
Atenciosamente,
[Nome do(a) Fiscal]
IFC Araquari – [Setor / Contato]
4. Contatos úteis
-
Contratos: contratos.araquari@ifc.edu.br / 3803-7214
-
Almoxarifado: almoxarifado.araquari@ifc.edu.br e atestealmoxarifado.araquari@ifc.edu.br / 3803-7216
-
Patrimônio: patrimonio.araquari@ifc.edu.br e atestepatrimonio.araquari@ifc.edu.br / 3803-7217
-
Financeiro: financeiro.araquari@ifc.edu.br / 3803-7215